
Due approcci, una stessa domanda: quanto rischio “di timing” vuoi prenderti?
Quando si ha una somma pronta da investire, la scelta pratica è spesso binaria: entrare con un’unica operazione (investimento in un’unica soluzione) oppure distribuire gli acquisti nel tempo (piano di ingresso graduale). La differenza non è solo psicologica: cambia l’esposizione alle oscillazioni nel breve periodo e, di conseguenza, il rischio di trovarsi “dalla parte sbagliata” del mercato subito dopo l’ingresso.
Per essere chiari: il rischio qui è soprattutto il rischio di timing, cioè la possibilità che il prezzo dell’asset scenda poco dopo l’acquisto. Non è lo stesso del rischio di lungo periodo (legato alla qualità dell’investimento e alle condizioni economiche), ma può incidere molto sulla tenuta emotiva e sulla probabilità di cambiare strategia nel momento peggiore.
Investire tutto subito: più esposizione immediata, più variabilità nel breve
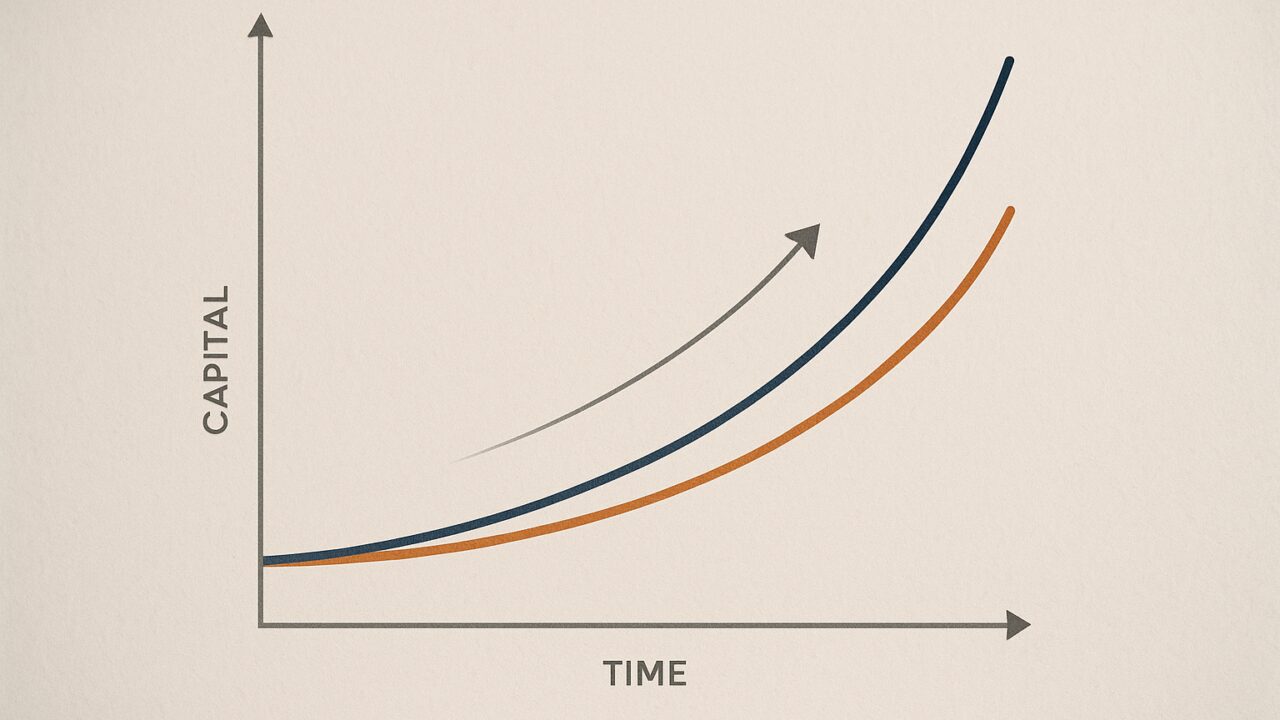
Investire tutto subito significa mettere al lavoro l’intero capitale fin dal primo giorno. Dal punto di vista matematico, se i mercati hanno una tendenza di lungo periodo positiva, questa scelta massimizza il tempo di permanenza investita e quindi, in media, aumenta le probabilità di ottenere un rendimento più alto rispetto a entrare a rate. Il rovescio della medaglia è che la volatilità iniziale “pesa” su tutto il capitale: un ribasso del 10% nelle settimane successive non colpisce una piccola tranche, ma l’intera posizione.
Qui entra in gioco la definizione di volatilità: è la misura di quanto i prezzi oscillano nel tempo. Non significa automaticamente “perdita”, ma indica quanta strada può fare il valore del portafoglio in su e in giù, anche senza che cambi la storia di lungo periodo. Investire tutto subito aumenta l’esposizione immediata a queste oscillazioni: se arriva un drawdown (un calo dai massimi), lo senti subito e per intero.
Investire gradualmente: riduzione del rischio di ingresso, ma costo opportunità possibile
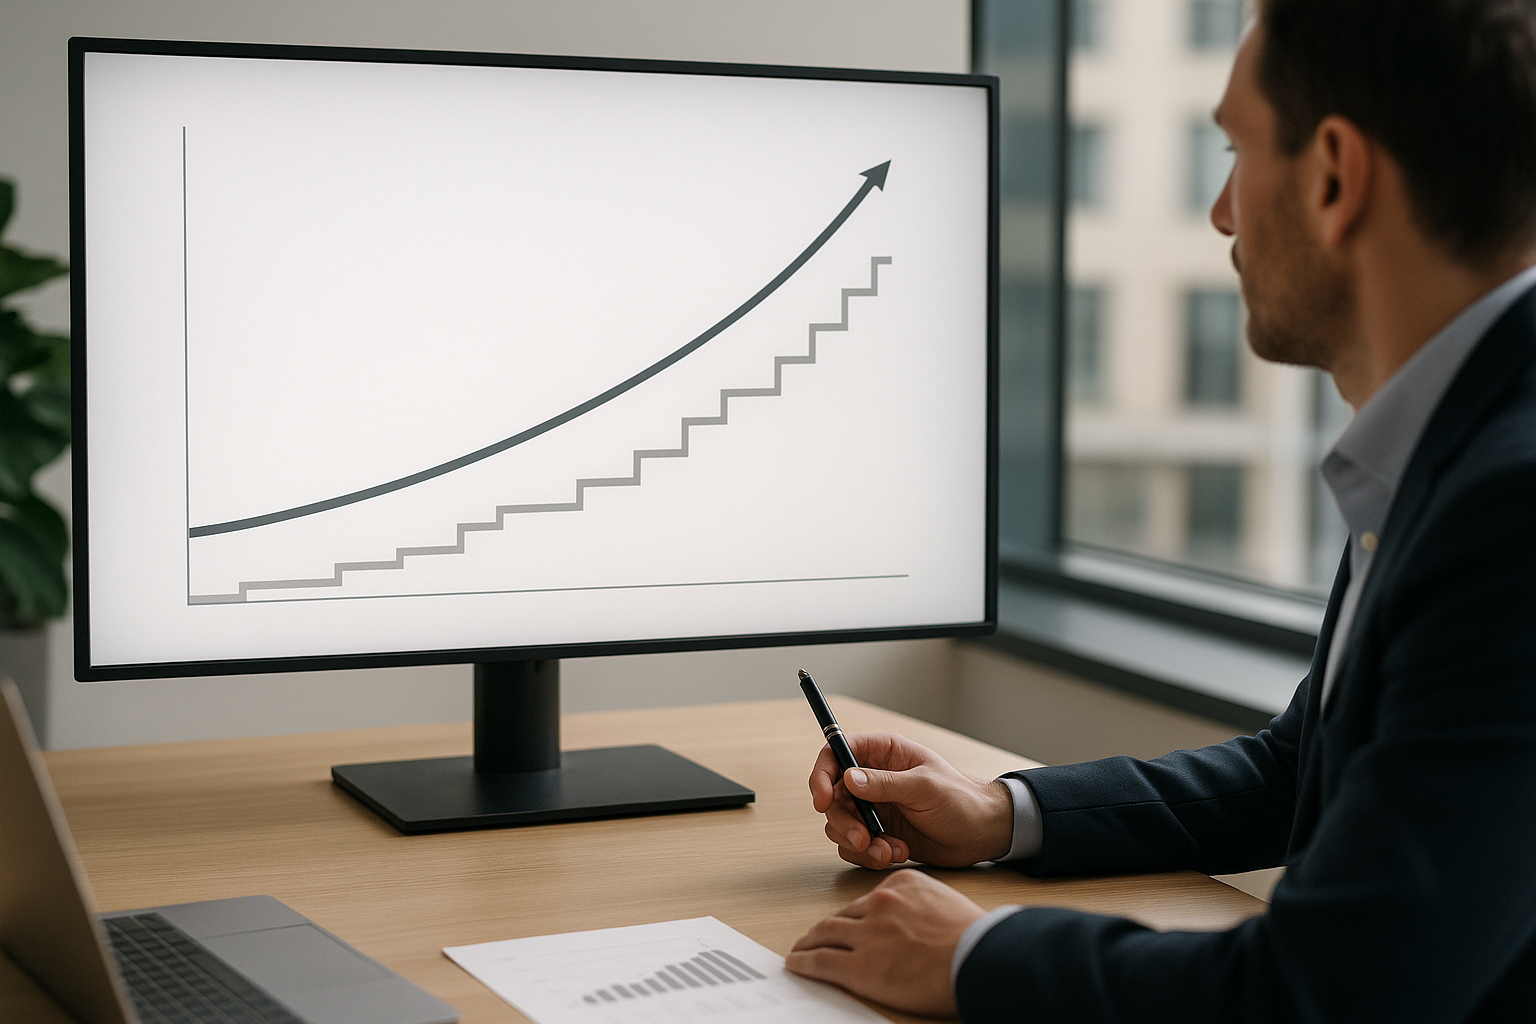
L’ingresso graduale (spesso chiamato piano di accumulo quando è periodico) distribuisce gli acquisti su più date. In pratica, una parte del capitale resta liquida mentre l’altra entra sul mercato. Questo riduce il rischio di investire tutto proprio prima di un ribasso, perché i prezzi medi di carico si “spalmano” nel tempo: se il mercato scende, le tranche successive comprano a prezzi più bassi, abbassando il prezzo medio.
Il punto critico è il costo opportunità: se il mercato sale mentre aspetti, la parte non investita non partecipa al rialzo. È un compromesso tra protezione psicologica e probabilità di rendimento. In contesti molto direzionali (lunghi periodi di crescita), entrare gradualmente può risultare meno efficiente; in fasi instabili o discendenti, può attenuare l’impatto di un ingresso sfortunato.
Come cambiano le oscillazioni: un esempio numerico semplice (senza magia)
Immagina di avere 12.000 euro e di volerli investire in un portafoglio azionario diversificato. Scenario A: investi tutto oggi. Scenario B: investi 1.000 euro al mese per 12 mesi. Se nei primi tre mesi il mercato scende del 15% e poi recupera gradualmente, nel caso A vedresti subito una perdita marcata sul totale. Nel caso B, invece, solo la parte già investita subisce il calo; le tranche successive entrano a prezzi più bassi, riducendo l’oscillazione del capitale complessivo durante la discesa.
Il risultato pratico è che l’ingresso graduale tende a ridurre la variabilità del percorso (quanta ansia ti crea il grafico mese per mese), anche se non garantisce un risultato finale migliore. È un concetto importante: la strategia può migliorare la “vivibilità” dell’investimento senza aumentare necessariamente il rendimento atteso.
Per un approfondimento imparziale sul funzionamento di piani di investimento e rischi, può essere utile consultare materiali educativi di un’autorità pubblica come la Consob.
Fattori decisivi: orizzonte temporale, liquidità e tolleranza alle perdite
La scelta tra subito e gradualmente diventa più razionale se si guarda a tre variabili. Primo: l’orizzonte temporale. Se l’obiettivo è a 15–20 anni, le oscillazioni iniziali contano meno; se è a 2–3 anni, il rischio di entrare prima di un ribasso può essere più problematico perché c’è meno tempo per recuperare. Secondo: la liquidità. Se quella somma è anche un cuscinetto di emergenza, investirla tutta può essere un errore di pianificazione, indipendentemente dal metodo di ingresso. Terzo: la tolleranza al rischio, cioè la capacità (finanziaria e mentale) di reggere una perdita temporanea senza cambiare rotta.
Un segnale pratico: se un calo del 10–15% ti farebbe interrompere il piano o vendere, l’ingresso graduale può funzionare come “paraurti” emotivo. Non elimina il rischio di mercato, ma riduce la probabilità di prendere decisioni impulsive. In finanza personale, spesso il vero nemico non è la volatilità in sé, ma la reazione alla volatilità.
Una regola operativa concreta: decidere prima e rispettare il piano
Una volta scelto l’approccio, la parte più importante è la coerenza. Investire gradualmente senza una durata definita può trasformarsi in attesa infinita; investire tutto subito senza accettare la possibilità di un drawdown può portare a vendite affrettate. Una regola semplice è fissare in anticipo: durata dell’ingresso (per esempio 6 o 12 mesi), criteri di ribilanciamento e quota di liquidità da non toccare. Così la strategia resta una scelta, non una reazione.
In pratica, “subito” tende a favorire il rendimento atteso quando l’orizzonte è lungo e la disciplina è solida; “gradualmente” tende a favorire la stabilità del percorso e la sostenibilità psicologica, soprattutto quando i mercati sembrano nervosi o quando l’investitore è alle prime armi. La differenza la fa meno la formula e più la capacità di restare investiti senza cambiare idea a ogni oscillazione.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, raccomandazioni di investimento o sollecitazione al pubblico risparmio; prima di investire valuta obiettivi, orizzonte temporale e rischi, eventualmente con un professionista abilitato.