
Che cosa significa davvero “capitale garantito” (e che cosa non significa)
Quando si parla di capitale garantito, l’idea intuitiva è semplice: investo 100 e, a scadenza, riavrò 100. In pratica, però, la “garanzia” è una clausola contrattuale che vale solo a certe condizioni: di solito richiede di mantenere l’investimento fino a una data prefissata e può escludere eventi specifici (ad esempio riscatti anticipati o costi che incidono sul risultato finale). La definizione utile, in termini operativi, è questa: capitale garantito significa che l’emittente o la struttura del prodotto si impegna a restituire un valore minimo a scadenza, spesso pari al nominale.
Questa protezione non è gratuita: viene “pagata” con una combinazione di costi, vincoli e rinuncia a parte del potenziale di crescita. Inoltre, la garanzia è tanto solida quanto la capacità del soggetto che la offre di rispettarla: entra in gioco il rischio di controparte, cioè la possibilità che chi promette non riesca a mantenere l’impegno.
Perché la protezione riduce il rendimento atteso: la meccanica finanziaria
La relazione tra protezione e performance non è un’opinione: è un effetto della struttura. Per garantire il capitale, una quota rilevante del denaro viene spesso destinata a strumenti a basso rischio e rendimento (ad esempio componenti obbligazionarie). Solo la parte residua può essere impiegata per cercare rendimento aggiuntivo.
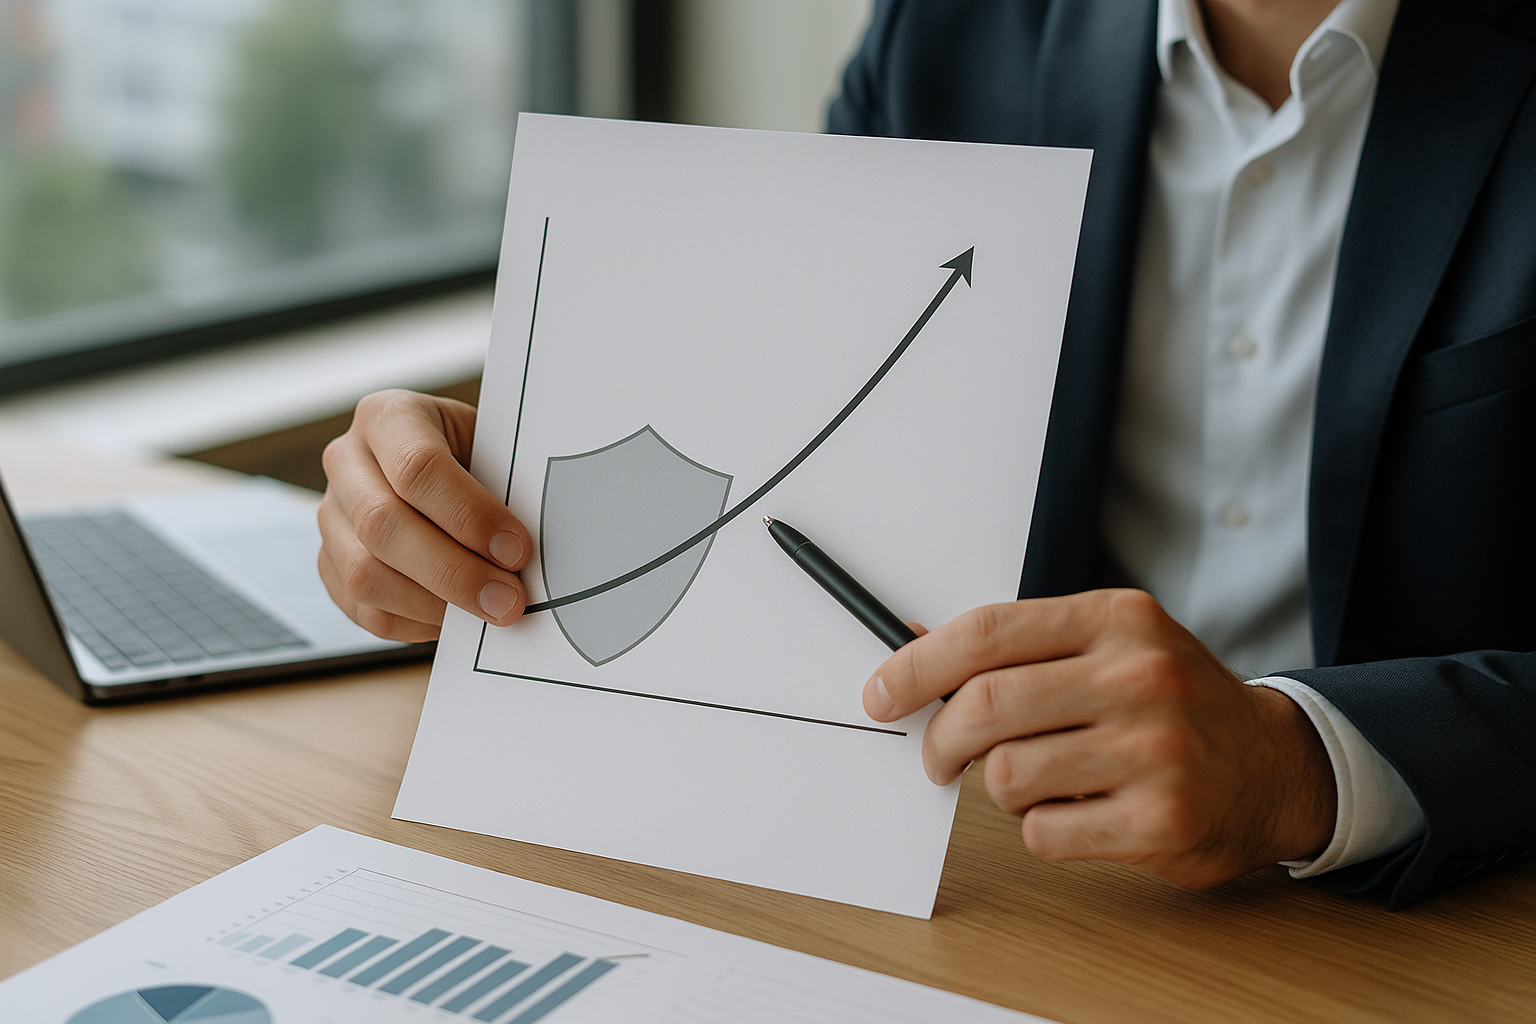
Il punto chiave è che il rendimento atteso non è la “promessa” di guadagno, ma una media ponderata degli esiti possibili. Se si limita la perdita massima a zero (o quasi), si limita anche la partecipazione agli scenari molto positivi. In altre parole, la protezione taglia le code della distribuzione: meno rischio di ribasso, ma anche meno probabilità di extra-rendimento.
Un esempio numerico semplice (senza formule)
Immagina due alternative su 5 anni:
– Soluzione A: protezione del nominale a scadenza, con partecipazione parziale ai rialzi.
– Soluzione B: investimento senza protezione, che può scendere nel percorso ma beneficia pienamente dei rialzi.
Se il mercato fa molto bene, la Soluzione A tende a “fermarsi” prima; se il mercato va male, la Soluzione B può chiudere in perdita. La protezione, in sostanza, è un’assicurazione: utile, ma con un premio implicito.
Inflazione: il rischio “silenzioso” del capitale garantito
La garanzia tipica protegge il nominale, non il potere d’acquisto. Qui entra in scena l’inflazione, cioè l’aumento generalizzato dei prezzi nel tempo. Se riottieni 100 tra cinque anni, ma nel frattempo i prezzi sono saliti, quei 100 comprano meno beni e servizi.
Questo è il motivo per cui “non perdere” può comunque significare perdere in termini reali. Il rischio è particolarmente rilevante quando i rendimenti potenziali sono bassi e i costi (espliciti o impliciti) erodono ulteriormente il risultato.
Per orientarsi, è utile distinguere:
– rendimento nominale: quanto cresce (o non cresce) il numero sul conto;
– rendimento reale: quanto cresce il potere d’acquisto dopo l’inflazione.
Costi, vincoli e liquidabilità: il prezzo nascosto della tranquillità
La protezione spesso si accompagna a regole che contano quanto il rendimento. Un prodotto “protetto” può prevedere:
– vincoli di durata: uscire prima può ridurre o annullare la garanzia;
– penali o spread: il valore di rimborso anticipato può essere inferiore al nominale;
– commissioni: costi di gestione, strutturazione o copertura del rischio.
Sul piano pratico, la domanda da farsi non è solo “quanto rende a scadenza?”, ma anche “quanto mi costa restare dentro?” e “quanto mi costa uscire?”. La liquidabilità (cioè la facilità di trasformare l’investimento in denaro senza perdite rilevanti) è un fattore spesso sottovalutato, e diventa decisivo quando cambiano esigenze personali o scenario macroeconomico.
Quando la garanzia ha senso: obiettivi, orizzonte e tolleranza al rischio
La protezione del capitale può essere coerente in alcuni casi, soprattutto quando l’obiettivo è evitare perdite nominali su un orizzonte definito. Esempi tipici: una spesa programmata a breve/medio termine o la necessità di stabilità psicologica per non disinvestire nel momento peggiore.
In termini di pianificazione, funzionano meglio quando:
– l’orizzonte temporale coincide con la scadenza del prodotto;
– l’obiettivo è la preservazione del nominale, non la massimizzazione del rendimento;
– si accetta che il potenziale di crescita sia limitato.
Al contrario, su orizzonti lunghi, la rinuncia sistematica alle fasi di rialzo può pesare molto. Nel tempo, una strategia che accetta volatilità ma rimane investita tende ad avere più possibilità di battere inflazione e costi.
Come valutare un prodotto “protetto” senza farsi ingannare dalle parole
Le parole rassicuranti non bastano: servono dettagli. Prima di scegliere, conviene verificare con precisione:
– che cosa copre la garanzia (nominale? al netto dei costi? solo a scadenza?);
– quali sono gli scenari in cui il rendimento è limitato (cap, partecipazione, cedole condizionate);
– come funziona il rimborso anticipato e quali sono i costi;
– qual è il rischio legato all’emittente o alla struttura.
Per un quadro generale su concetti come rischio, rendimento e diversificazione, è utile consultare risorse di educazione finanziaria autorevoli come la sezione di educazione finanziaria della Banca d’Italia (guida all’educazione finanziaria).
La protezione del capitale è una scelta legittima, ma non è una scorciatoia: sposta il rischio da una parte all’altra, spesso trasformandolo in minore crescita potenziale e maggiore sensibilità a inflazione e costi. La decisione migliore nasce dall’allineamento tra prodotto e obiettivo: se serve certezza sul nominale a una data precisa, la garanzia può essere un compromesso sensato; se l’obiettivo è far crescere il patrimonio nel tempo, la rinuncia sistematica alle opportunità può diventare il vero costo.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, fiscale o legale; prima di investire valuta la tua situazione personale e, se necessario, rivolgiti a un professionista abilitato.