
Definizione operativa: il rendimento atteso non è una promessa
Il rendimento atteso è una stima del guadagno medio che un investimento potrebbe generare in un certo orizzonte temporale, sulla base di ipotesi e dati disponibili. La parola chiave è “stima”: non descrive ciò che accadrà, ma ciò che ci si può ragionevolmente attendere in media, considerando che i risultati reali oscillano. In pratica, è un numero utile per fare confronti, costruire piani e valutare alternative, ma non sostituisce la realtà dei mercati, che resta fatta di volatilità, sorprese e periodi in cui le cose vanno molto meglio o molto peggio del previsto.
Da dove nasce la stima: dati storici, ipotesi e modelli
Per stimare un rendimento atteso si usano tipicamente tre ingredienti. Primo: dati storici (rendimenti passati di azioni, obbligazioni, immobili, ecc.). Secondo: ipotesi sul futuro, come inflazione, tassi di interesse e crescita economica. Terzo: un modello che traduce quei pezzi in una previsione, spesso con approcci come media storica, scenari probabilistici o modelli basati sul rischio. È qui che nascono differenze importanti: due analisti possono partire dagli stessi dati e arrivare a stime diverse perché cambiano le ipotesi, l’orizzonte temporale o il modo in cui trattano eventi rari.
Un aspetto spesso sottovalutato è la distinzione tra rendimento nominale e rendimento reale. Il primo è “quanto cresce il numero sul conto”; il secondo è quanto cresce il potere d’acquisto dopo l’inflazione. Se l’inflazione è al 3% e l’investimento rende il 5%, il rendimento reale è circa 2% (semplificando). Questa differenza può cambiare completamente la percezione di una strategia, soprattutto su orizzonti lunghi.
Rendimento atteso e rischio: la coppia che non si separa
In finanza, rendimento e rischio si muovono insieme: più si punta a un rendimento elevato, più aumenta la probabilità di oscillazioni e perdite temporanee. Il rischio, in senso tecnico, viene spesso rappresentato dalla volatilità, cioè quanto i rendimenti possono deviare dalla media. Ma la volatilità non è l’unico rischio: esistono anche rischio di credito (emittente che non paga), rischio di liquidità (difficoltà a vendere), rischio tasso (prezzi obbligazionari che scendono quando i tassi salgono) e rischio di cambio (valute che si muovono contro).
Un modo concreto per leggere il rendimento atteso è pensarlo come “premio per il rischio”. Per esempio, un titolo molto sicuro tende ad avere un rendimento atteso più basso perché il mercato non paga molto per qualcosa che è già stabile. Al contrario, strumenti più incerti devono offrire un potenziale maggiore per essere appetibili. Questa logica spiega perché la ricerca ossessiva del rendimento, senza considerare la struttura del rischio, spesso porta a scelte fragili.
Un esempio numerico semplice: aspettativa, non traiettoria
Immagina due portafogli con orizzonte 10 anni. Il Portafoglio A ha rendimento atteso del 3% annuo e bassa volatilità; il Portafoglio B ha rendimento atteso del 7% annuo e volatilità più alta. Sulla carta, B “vince”. Nella pratica, B può attraversare anni negativi, anche consecutivi, e richiedere nervi saldi o un piano di versamenti regolare. Se l’investitore ha bisogno di liquidità al quinto anno, una fase sfavorevole può trasformare un’aspettativa positiva in una perdita reale nel momento peggiore.
Qui entra in gioco un concetto decisivo: il rischio di sequenza dei rendimenti. Due investimenti con la stessa media possono dare risultati molto diversi se i rendimenti negativi arrivano all’inizio, quando il capitale è più alto o quando si fanno prelievi. È uno dei motivi per cui il rendimento atteso va sempre letto insieme a obiettivi, scadenze e flussi di cassa.
Come usarlo bene: obiettivi, orizzonte e diversificazione
Il rendimento atteso diventa davvero utile quando è collegato a un obiettivo misurabile: accumulare un capitale, integrare un reddito, proteggere il potere d’acquisto. In questo contesto, è sensato ragionare su tre leve.
- Orizzonte temporale: più è lungo, più la variabilità tende a “diluirsi”, anche se non scompare.
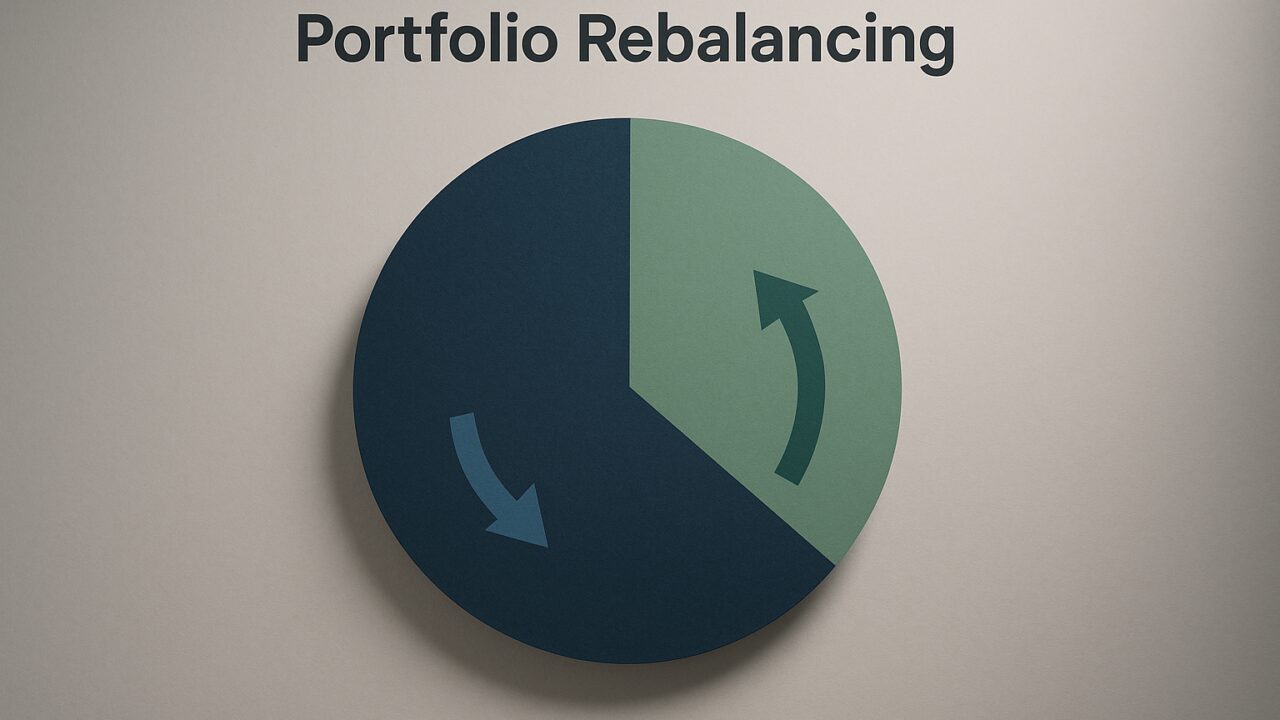
- Diversificazione: combinare strumenti con comportamenti diversi può ridurre il rischio senza necessariamente azzerare le prospettive.
- Coerenza tra rischio e bisogni: se una spesa è certa e vicina, l’aspettativa di rendimento conta meno della stabilità.
Una regola pratica: se un numero di rendimento atteso viene presentato senza indicare il rischio, l’orizzonte e le condizioni di mercato, è un’informazione incompleta. Per approfondire l’idea di rischio e rendimento in modo istituzionale, è utile consultare materiali educativi come quelli della sezione di educazione finanziaria di un’autorità di vigilanza.
Errori comuni (e una nota di colore) sulle “prospettive”
Il primo errore è confondere rendimento atteso con rendimento “probabile” nel breve: nel breve periodo domina il rumore, e anche strategie sensate possono apparire sbagliate. Il secondo è inseguire stime troppo ottimistiche: spesso nascono da periodi storici eccezionali o da ipotesi implicite sui tassi che non reggono. Il terzo è ignorare i costi: commissioni e tasse riducono il rendimento atteso netto, e su 10–20 anni possono fare più differenza di quanto si immagini.
Quanto alla nota di colore: quando i mercati vanno bene, il rendimento atteso tende a “salire” nelle conversazioni, come se fosse contagioso. Quando arrivano correzioni, le aspettative si abbassano di colpo e diventano improvvisamente prudenziali. Questo comportamento non è solo psicologia spicciola: è un mix di memoria recente e desiderio di certezza. Tenere un approccio stabile, basato su ipotesi ragionevoli e aggiornamenti misurati, spesso è più efficace che rincorrere l’umore del momento.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, sollecitazione al pubblico risparmio o invito all’investimento; prima di prendere decisioni valuta la tua situazione e, se necessario, rivolgiti a un professionista abilitato.