
Perché i costi contano più di quanto sembri (soprattutto negli anni “tranquilli”)
I costi di investimento sono tutte quelle spese che riducono, in modo diretto o indiretto, il risultato finale di un portafoglio. La definizione operativa è semplice: ogni euro pagato in commissioni è un euro che non resta investito e quindi non partecipa alla crescita composta. L’effetto è spesso sottovalutato perché non si manifesta in un unico momento “visibile”: si distribuisce nel tempo, mese dopo mese, e diventa evidente soprattutto quando i mercati non corrono.
Un esempio intuitivo: due portafogli con lo stesso rendimento lordo annuo possono arrivare a risultati molto diversi se uno paga l’1,5% annuo complessivo e l’altro lo 0,3%. La differenza non è solo matematica; è psicologica. Nei periodi di mercato laterale, i costi possono trasformare un rendimento modesto in un risultato deludente, alimentando la tentazione di cambiare strategia nel momento sbagliato.
Le principali categorie di costi: espliciti, impliciti e “invisibili”
Per valutare l’impatto sui rendimenti bisogna distinguere tra costi che si vedono subito e costi che si nascondono nelle pieghe dell’operatività.
Costi espliciti: commissioni e spese dichiarate
Sono quelli indicati nei documenti informativi o nel contratto. Rientrano qui:
– commissioni di gestione (tipiche di fondi e gestioni patrimoniali);
– commissioni di negoziazione (acquisto/vendita di strumenti);
– commissioni di consulenza (se previste come parcella o percentuale).
La metrica più utile, quando disponibile, è il costo annuo totale: non fotografa tutto, ma aiuta a confrontare soluzioni simili.
Costi impliciti: spread e impatto sul prezzo
Lo spread denaro/lettera è la differenza tra prezzo di acquisto e di vendita: è un costo reale, anche se non compare come “commissione”. A questo si aggiunge l’impatto di mercato, cioè lo slittamento del prezzo quando si compra o si vende in condizioni di liquidità ridotta o con ordini grandi.
Costi “invisibili”: turnover, fiscalità e frizioni operative
Alcuni costi emergono dal comportamento del portafoglio:
– turnover elevato (troppe operazioni): aumenta spese e frizioni;
– fiscalità: non è un “costo del prodotto”, ma riduce il netto e può essere amplificata da strategie iper-attive;
– inefficienze di ribilanciamento: ribilanciare male (o troppo spesso) può trasformare una buona regola in una zavorra.
L’effetto della capitalizzazione composta: quando lo 0,5% diventa una cifra seria
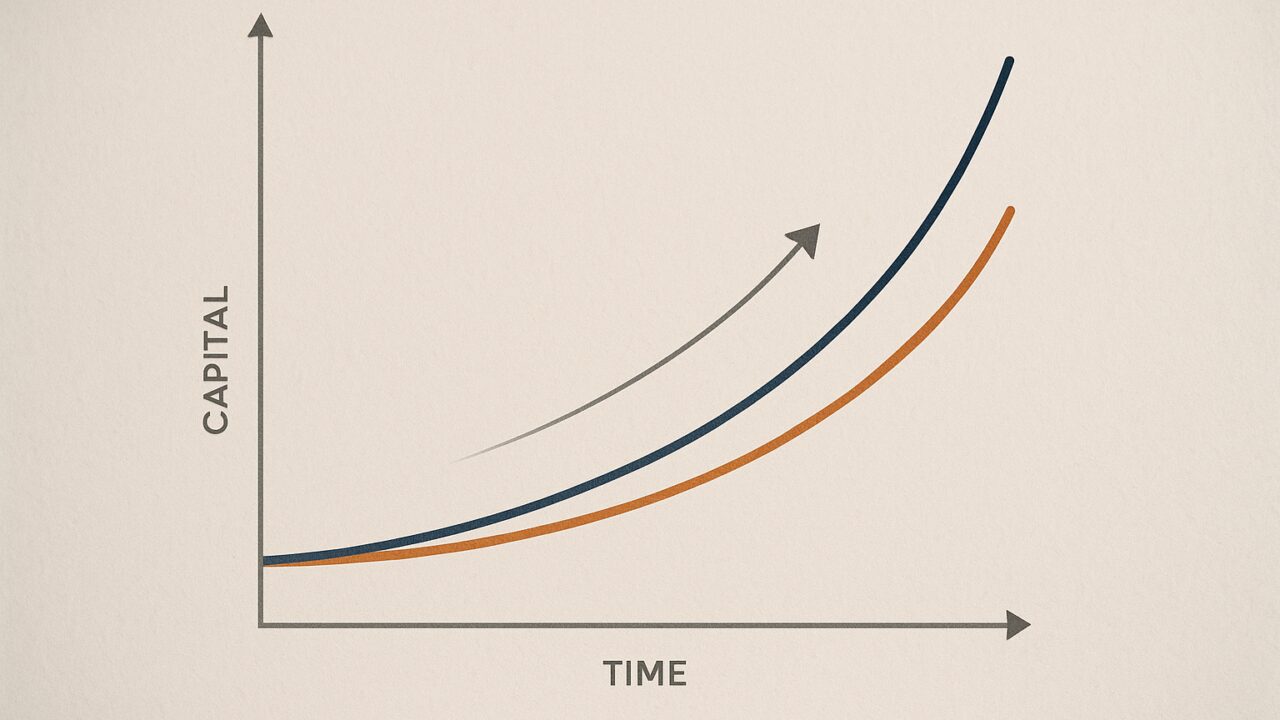
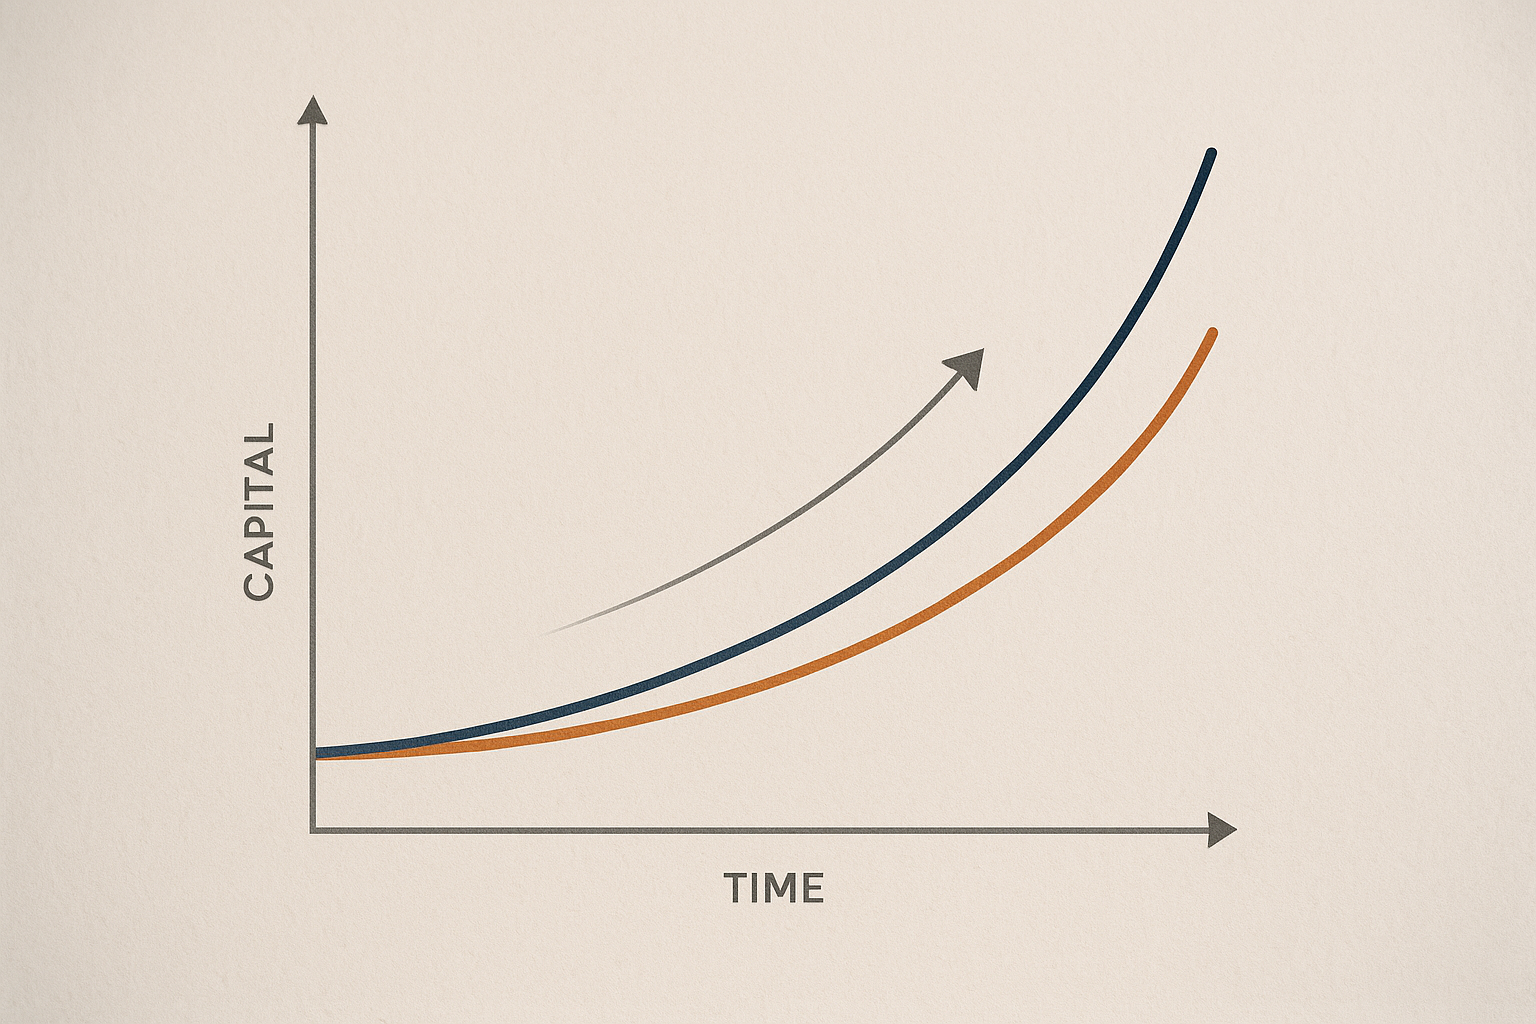
La capitalizzazione composta è il meccanismo per cui i rendimenti generano altri rendimenti nel tempo. Qui sta il punto: i costi non si limitano a ridurre il guadagno di un anno, ma riducono anche la base su cui calcolare i rendimenti futuri.
Immaginiamo un capitale iniziale di 50.000 euro, rendimento lordo annuo del 5% e orizzonte di 20 anni. Se i costi complessivi sono 0,5% annuo, il rendimento netto diventa 4,5%. Se invece i costi sono 1,5% annuo, il netto scende al 3,5%. La differenza tra 4,5% e 3,5% sembra piccola, ma su 20 anni può tradursi in diverse migliaia (talvolta decine di migliaia) di euro di scarto, a seconda dei versamenti e della volatilità.
Il punto pratico: quando si ragiona di lungo periodo, i costi vanno letti come un “tasso negativo” che lavora contro di te con la stessa disciplina del rendimento.
Come leggere i documenti e confrontare strumenti senza farsi ingannare
Il confronto efficace parte da una domanda: “Qual è il costo totale ragionevole per ottenere questa esposizione?”. Per rispondere servono definizioni chiare.
– Costo annuo ricorrente: ciò che paghi ogni anno per mantenere lo strumento.
– Costi una tantum: ingresso/uscita, performance fee, penali.
– Costi di transazione: dipendono dall’operatività e dalla liquidità.
Quando i documenti riportano scenari di costo, conviene guardare due elementi: l’orizzonte temporale e l’ipotesi di rendimento. Un costo che sembra “accettabile” in uno scenario molto ottimistico può diventare pesante in uno scenario realistico.
Per un riferimento istituzionale sulle basi della protezione dell’investitore e sulla trasparenza, è utile consultare le indicazioni dell’autorità europea: linee guida dell’autorità europea dei mercati.
Strategia pratica: ridurre i costi senza ridurre la qualità (e senza ossessioni)
Ridurre i costi non significa inseguire sempre e solo il prodotto più economico. Significa pagare un prezzo coerente con il valore ricevuto, evitando sovrapposizioni.
Alcune regole operative, semplici ma concrete:
– Preferire strutture con costi trasparenti e facilmente confrontabili.
– Limitare il turnover: meno operazioni inutili, meno frizioni.
– Valutare se la consulenza è pagata in modo chiaro e se aggiunge disciplina (spesso il valore è comportamentale, non “magico”).
– Controllare la concentrazione di costi: prodotto + consulenza + negoziazione possono sommarsi fino a livelli che erodono quasi tutto il rendimento atteso.
Un dettaglio spesso ignorato: un portafoglio ben diversificato e coerente con l’orizzonte temporale tende a richiedere meno interventi. Meno interventi significa, di solito, meno costi e meno errori.
Il “costo emotivo” e le mode di mercato: quando il prezzo più alto è cambiare idea
C’è un costo che non compare in nessun prospetto: il costo emotivo. Cambiare strategia dopo una fase negativa, inseguire il tema del momento o spostarsi continuamente tra strumenti “di tendenza” può generare una sequenza di decisioni subottimali. In pratica, si pagano più commissioni e si compra spesso dopo i rialzi e si vende dopo i ribassi.
Nel lungo periodo, la combinazione più dannosa è questa: costi alti + instabilità decisionale. Anche un portafoglio con buone premesse può finire per rendere poco se viene continuamente rimaneggiato. La disciplina, qui, è una forma di risparmio: riduce l’attrito e lascia lavorare il tempo.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, sollecitazione al pubblico risparmio o raccomandazione personalizzata; prima di investire valuta obiettivi, orizzonte temporale e rischi, eventualmente con un professionista abilitato.