
Il “rendimento” non è un numero unico: definizioni che cambiano le decisioni
In finanza personale la parola rendimento sembra semplice, ma in realtà può indicare cose diverse. Il rendimento nominale è la percentuale “scritta” sul prodotto o calcolata sul prezzo: utile, ma incompleta. Il rendimento reale sottrae l’inflazione e racconta quanto cresce davvero il potere d’acquisto. Poi c’è il rendimento al netto dei costi (commissioni, spread, fiscalità), quello che finisce sul conto. Infine, per chi investe nel tempo, conta anche la volatilità: la misura di quanto un investimento oscilla, cioè quanta strada fa su e giù mentre prova ad andare avanti.
Quando si inseguono i numeri più alti senza chiarire “di quale rendimento” si parla, si rischia di confondere una performance fortunata con una scelta sostenibile. Un +20% in un anno può essere compatibile con un -25% l’anno dopo: la media aritmetica inganna, la sequenza dei risultati pesa.
Rendimento alto e rischio: il prezzo nascosto della promessa
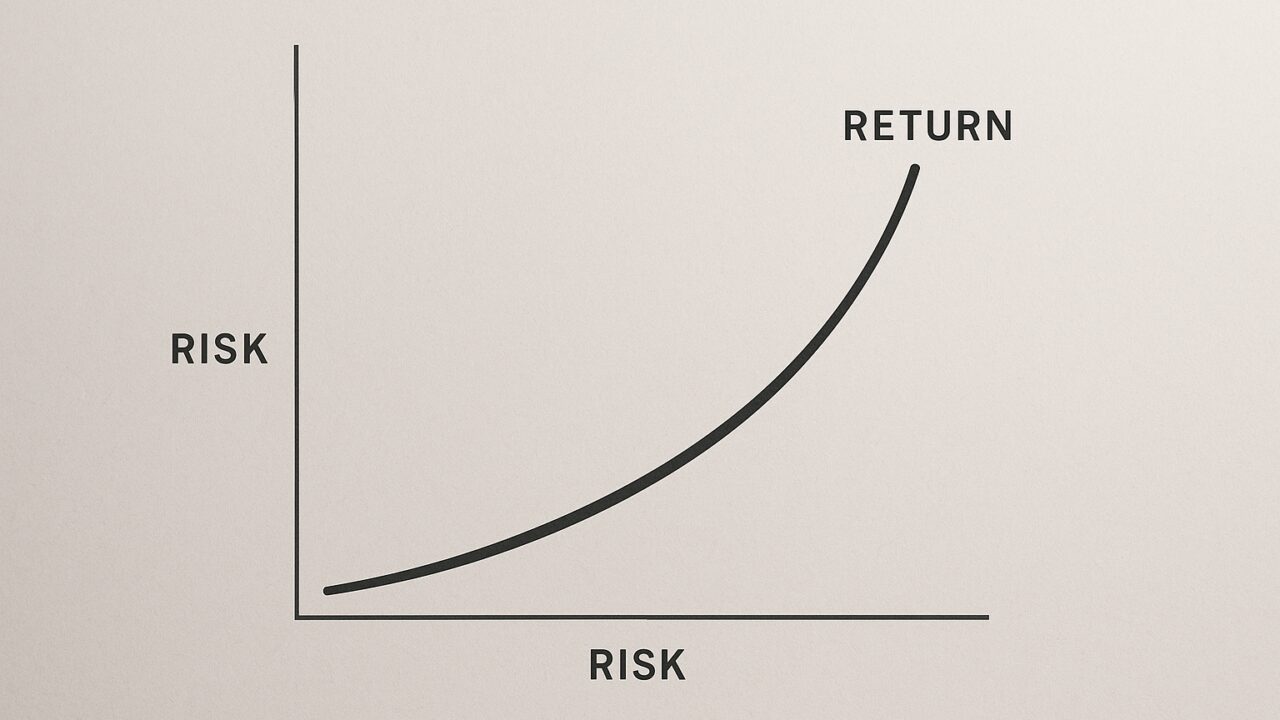
In termini pratici, rischio significa probabilità di ottenere risultati diversi da quelli attesi, inclusa la perdita. Non è solo “perdere tutto”: spesso è perdere in un momento sbagliato, quando servono liquidità o serenità. Chi punta al rendimento più alto tende a esporsi a rischi concentrati: un singolo settore, una singola area geografica, una sola strategia. Se qualcosa si incrina, non c’è rete di sicurezza.
Un esempio concreto: due portafogli possono avere lo stesso rendimento medio atteso, ma uno con oscillazioni più ampie richiede nervi saldi e tempo. Se l’orizzonte è breve, o se l’investitore è costretto a vendere durante un calo, il rendimento “potenziale” si trasforma in perdita reale. È qui che la tolleranza al rischio (quanto si regge emotivamente e finanziariamente) diventa più importante del numero in brochure.
Quando l’ossessione per la performance peggiora i risultati
La caccia al rendimento spesso attiva comportamenti prevedibili: comprare ciò che è già salito e vendere ciò che è sceso. È la classica trappola del performance chasing, alimentata da classifiche annuali e racconti di “occasioni imperdibili”. Il problema non è informarsi, ma trasformare la performance recente in previsione certa.
Qui entra in gioco la sequenza dei rendimenti: due investitori con la stessa media possono arrivare a risultati molto diversi se uno subisce cali nei primi anni (quando il capitale è maggiore o quando sta facendo versamenti/ritiri). L’impatto è ancora più evidente per chi è vicino a un obiettivo: anticipo casa, studi, pensione. Inseguire l’asset più caldo può aumentare la probabilità di capitare nella fase sbagliata.
Costi, tasse e inflazione: tre “freni” che molti ignorano
Un rendimento lordo elevato può essere eroso da tre fattori poco visibili. Primo: i costi. Commissioni di gestione, transazione e differenze tra prezzo di acquisto e vendita riducono il risultato e, soprattutto, lo fanno ogni anno. Secondo: la fiscalità, che può colpire cedole, capital gain e rendimenti in modo diverso; la differenza tra “prima” e “dopo” imposte spesso cambia la classifica dei prodotti. Terzo: l’inflazione, che è un avversario silenzioso: un 4% nominale con inflazione al 3% lascia un 1% reale, prima ancora di costi e tasse.
Per verificare se un rendimento è “buono”, conviene ragionare così: rendimento reale stimato meno costi ricorrenti, con un margine per imprevisti. Per dati e definizioni ufficiali sull’inflazione, una fonte utile è la sezione dedicata agli indici dei prezzi dell’istituto nazionale di statistica.
Un metodo più solido: obiettivi, orizzonte, diversificazione e regole
Un approccio robusto parte da ciò che serve davvero: obiettivi e scadenze. Un orizzonte temporale lungo permette di assorbire oscillazioni, uno breve richiede prudenza e liquidità. La diversificazione (distribuire il rischio tra strumenti e aree diverse) non garantisce profitti, ma riduce la dipendenza da un singolo evento. E poi servono regole semplici, ripetibili, che limitino l’improvvisazione.
In pratica, funzionano bene poche abitudini:
- Definire una percentuale massima di capitale su investimenti più volatili.
- Separare il fondo di emergenza dagli investimenti di lungo periodo.
- Ribilanciare periodicamente, invece di inseguire l’ultimo vincitore.
- Valutare i risultati su più anni, non su pochi mesi.
Queste regole non rendono “noiosa” la finanza personale: la rendono difendibile, soprattutto quando il mercato diventa rumoroso.
Il rendimento giusto è quello che puoi mantenere (anche quando cambia il vento)
Il punto non è rinunciare alla crescita, ma evitare di pagare un prezzo emotivo e finanziario eccessivo. Un piano che regge solo nei periodi facili non è un piano: è una scommessa. Il rendimento più alto, preso in isolamento, non dice nulla su quante notti insonni richieda, su quanta liquidità blocchi, o su quanto ti costringa a cambiare rotta nel momento peggiore. Spesso il risultato migliore nasce da scelte meno spettacolari: coerenza tra obiettivi e strumenti, attenzione ai costi, disciplina nei versamenti e pazienza. In finanza personale, la vera “performance” è arrivare all’obiettivo con un livello di rischio che puoi sostenere senza tradire il piano.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria personalizzata; prima di investire valuta la tua situazione e, se necessario, rivolgiti a un professionista abilitato.