
Perché rischio e rendimento si muovono insieme (quasi sempre)
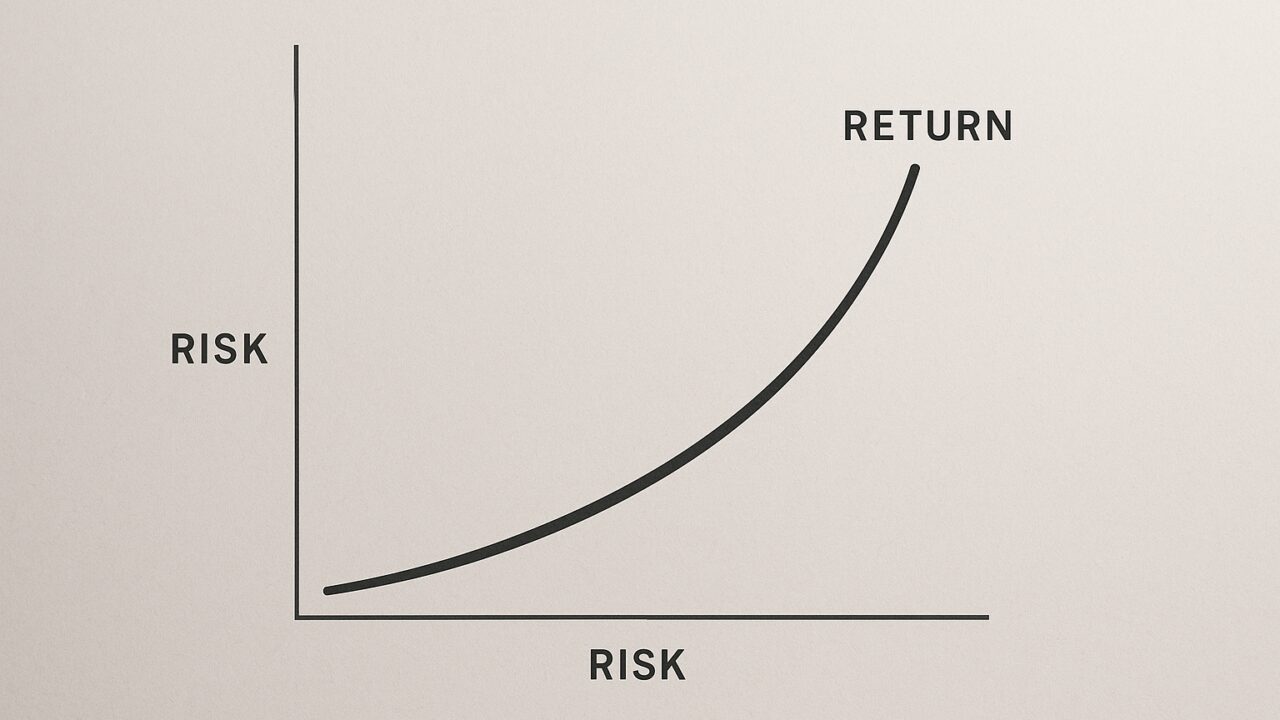
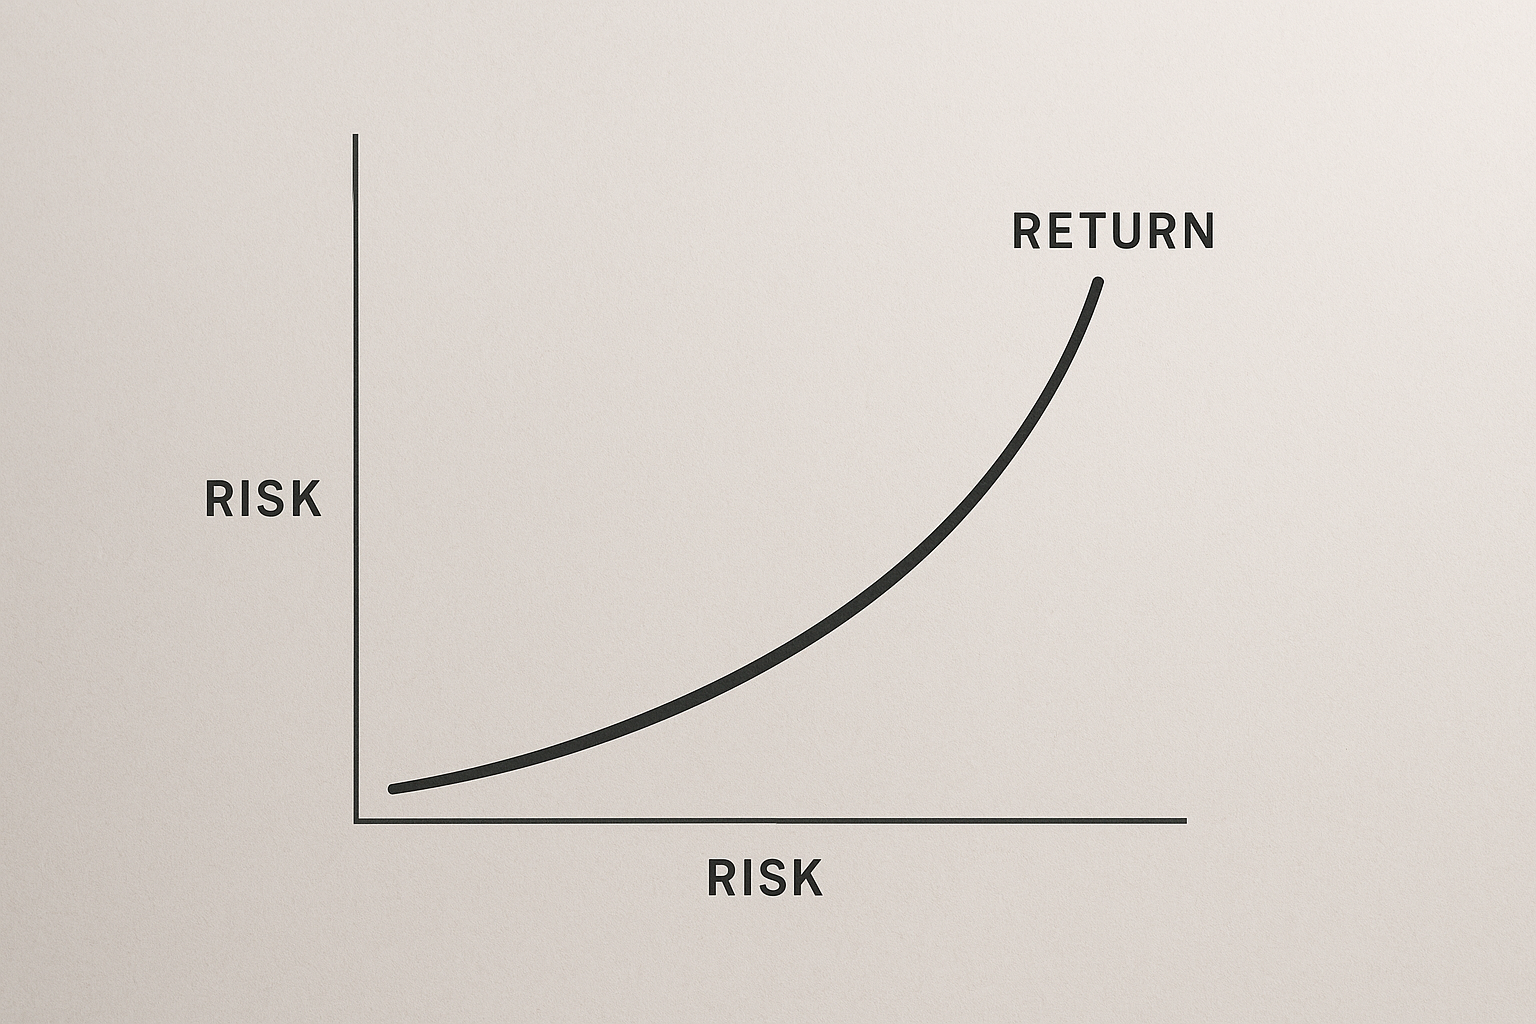
Nel linguaggio della finanza, rendimento è il guadagno (o la perdita) generato da un investimento in un certo periodo, espresso spesso in percentuale. Il rischio, invece, è l’incertezza sul risultato finale: non sapere quanto renderà davvero quell’investimento, e quanto può oscillare nel frattempo. Il punto chiave è che, in condizioni normali di mercato, un rendimento potenziale più alto richiede di sopportare più incertezza. Non è una “legge morale”, ma un equilibrio: se un’attività offrisse rendimenti elevati senza rischio, tutti la comprerebbero e il prezzo salirebbe fino a ridurre quel vantaggio.
Esistono eccezioni temporanee (distorsioni di mercato, errori di prezzo, illiquidità), ma per l’investitore comune la relazione resta un faro: non esistono rendimenti elevati garantiti. Quando qualcuno promette il contrario, di solito sta spostando il rischio fuori dal radar: costi nascosti, vincoli, leva, o scenari negativi poco raccontati.
Che cosa si intende per rischio: volatilità, perdita permanente e liquidità
Dire “rischio” in modo generico è comodo, ma poco utile. In pratica, i rischi più rilevanti sono almeno tre. Il primo è la volatilità: quanto il valore di un investimento oscilla nel breve periodo. Non è necessariamente un male, ma può diventarlo se costringe a vendere nel momento sbagliato. Il secondo è la perdita permanente di capitale: quando un investimento scende e non recupera perché la sua capacità di generare valore si è deteriorata. Il terzo è il rischio di liquidità: la difficoltà di vendere rapidamente a un prezzo “giusto”, soprattutto nei momenti di stress.
Un esempio semplice: un titolo molto scambiato può essere volatile ma liquido; un investimento poco negoziato può sembrare stabile finché non serve venderlo, e allora la stabilità si rivela un’illusione. Capire quale rischio si sta assumendo è più importante che inseguire un numero di rendimento isolato.
Come misurare il rapporto rischio/rendimento: strumenti pratici
Per confrontare investimenti diversi servono misure comparabili. Una delle più usate è il rendimento atteso, cioè una stima ragionata di quanto potrebbe rendere nel tempo. Accanto, serve una metrica di rischio. La volatilità storica è la più comune, ma va letta con cautela: il passato non “garantisce” il futuro, però aiuta a capire la sensibilità ai cicli.
Molti investitori utilizzano anche indicatori di efficienza come il rapporto tra rendimento in eccesso e rischio (in varie forme), utili per capire se un portafoglio sta pagando “troppo” per ogni unità di rischio. In parallelo, conviene ragionare per scenari: cosa succede se i tassi salgono, se l’inflazione resta alta, se arriva una recessione? Per un quadro di riferimento sulle variabili macro e i tassi, può essere utile consultare le analisi di un’istituzione pubblica e autorevole come la Banca d’Italia.
Il premio per il rischio e l’orizzonte temporale: il tempo come alleato
Il premio per il rischio è il rendimento aggiuntivo che gli investitori richiedono per scegliere un’attività più incerta rispetto a una più stabile. In genere, più lungo è l’orizzonte, più si può “diluire” la volatilità: non perché sparisca, ma perché aumenta la probabilità di attraversare fasi negative senza dover cristallizzare perdite vendendo. Qui entra in gioco una definizione cruciale: l’orizzonte temporale è il periodo entro cui si prevede di utilizzare il capitale investito. Se è breve, la tolleranza alle oscillazioni dovrebbe essere più bassa.
Un dettaglio spesso trascurato: l’orizzonte non è solo una data, è anche flessibilità. Chi ha entrate stabili, un fondo emergenze e obiettivi chiari può permettersi una quota maggiore di attività rischiose. Chi vive di entrate variabili o ha spese imminenti potrebbe preferire strumenti meno volatili, anche a costo di un rendimento atteso inferiore.
Diversificazione: ridurre il rischio senza “tagliare” tutto il rendimento
La diversificazione è la pratica di distribuire il capitale su strumenti e aree diverse, con l’obiettivo di ridurre il rischio complessivo. Non elimina le perdite possibili, ma può attenuare gli shock: quando un’area soffre, un’altra può reggere meglio. La logica è semplice: non tutti i rischi si muovono insieme.
In concreto, una diversificazione sensata tende a combinare asset con comportamenti differenti. Senza trasformare la gestione in un labirinto, spesso basta ragionare su pochi pilastri:
- asset class diverse (ad esempio strumenti più difensivi e più dinamici);
- esposizione a più aree geografiche;
- mix tra tassi fissi e variabili, dove pertinente.
Attenzione però alla falsa diversificazione: possedere molti strumenti che reagiscono allo stesso fattore (ad esempio tutti sensibili allo stesso ciclo economico) può dare l’impressione di controllo, ma non riduce davvero il rischio.
Errori tipici: inseguire performance, confondere stabilità con sicurezza
Nei periodi in cui alcuni strumenti sembrano “non sbagliare un colpo”, cresce la tentazione di inseguire le performance recenti. È un comportamento umano: il cervello dà più peso a ciò che ha visto da poco. Ma spesso il prezzo incorpora già le aspettative migliori, e il margine di delusione aumenta. Un altro errore frequente è scambiare la stabilità di breve periodo per sicurezza: alcuni investimenti mostrano oscillazioni ridotte finché non arriva un evento raro ma severo, che fa emergere un rischio rimasto latente.
Un approccio più robusto parte da poche domande operative: qual è la perdita massima sostenibile senza cambiare piano? Qual è l’obiettivo reale del capitale? Quanto conta la disponibilità immediata? Rispondere con onestà aiuta a costruire un portafoglio coerente, evitando di trasformare ogni notizia di mercato in un’emergenza. In finanza, la disciplina vale spesso più dell’intuizione: soprattutto quando l’istinto suggerisce di comprare “perché sale” o vendere “perché scende”.
Le informazioni fornite hanno scopo esclusivamente informativo e non costituiscono consulenza finanziaria personalizzata né un invito a investire; prima di prendere decisioni, valuta la tua situazione e, se necessario, consulta un professionista abilitato.