
Rendimento atteso e rischio: la coppia che decide davvero l’esito
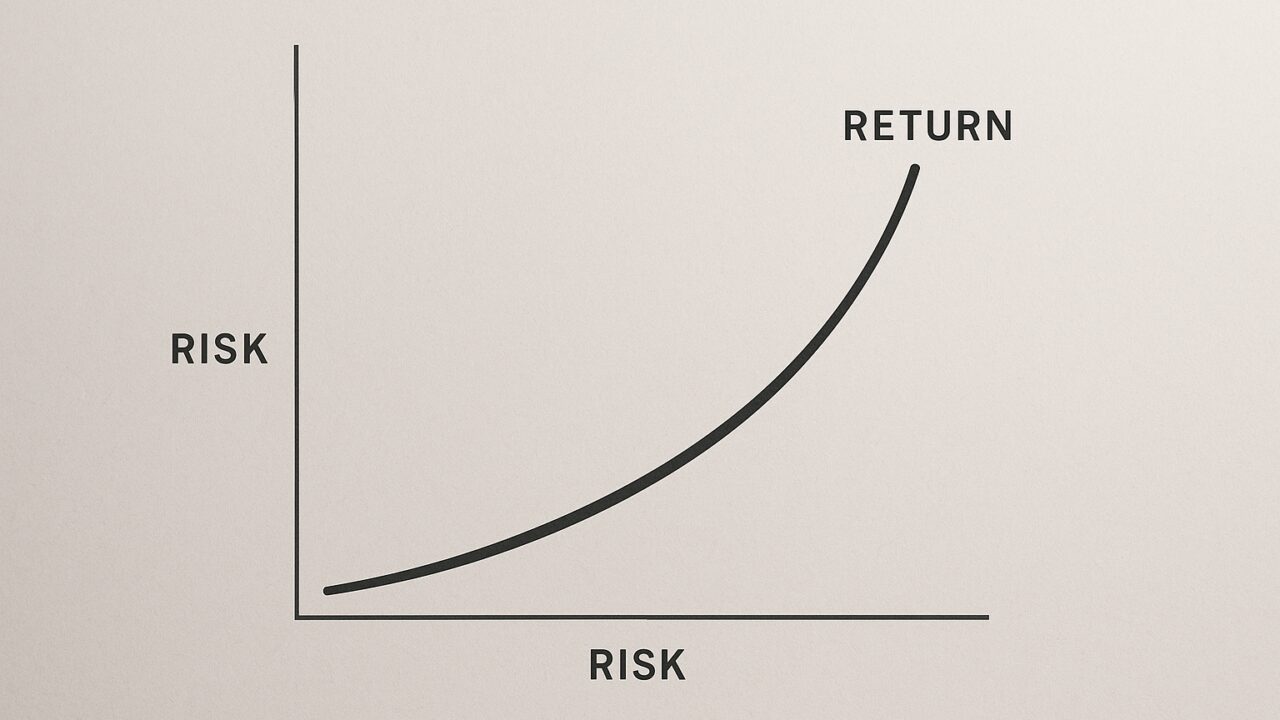
Quando si ragiona su un orizzonte di pochi mesi (o di un anno), il rendimento smette di essere una “promessa” e diventa una variabile fragile: basta un movimento di mercato sfavorevole per trasformare un buon tasso teorico in un risultato deludente. Per questo il primo parametro da mettere accanto al rendimento è il rischio, inteso come probabilità di ottenere un esito diverso da quello atteso, inclusa la perdita.
In finanza, una definizione utile è la volatilità: misura quanto il prezzo di uno strumento oscilla nel tempo. Su periodi brevi, la volatilità pesa di più perché hai meno “tempo” per recuperare eventuali cali. Un esempio concreto: un prodotto che può fare +6% in un anno, ma anche -6%, su un orizzonte di tre mesi può risultare inadatto se ti serve una somma certa per una spesa programmata. In pratica, il rendimento va letto come “premio” potenziale, ma il rischio è il costo implicito che potresti pagare proprio quando non puoi permettertelo.
Liquidità e orizzonte temporale: quando i soldi devono essere disponibili
La liquidità è la facilità con cui puoi trasformare un investimento in denaro senza perdere valore in modo significativo. Nel breve termine questo aspetto è decisivo: non conta solo “quanto rende”, ma quando puoi rientrare in possesso del capitale e a quali condizioni. Alcuni strumenti permettono il disinvestimento rapido ma con prezzi che cambiano di continuo; altri offrono stabilità apparente, ma prevedono vincoli o penali.
Qui entra in gioco l’orizzonte temporale: è la data entro cui ti serve la somma. Se l’obiettivo è rigido (caparra, tasse, anticipo auto), la priorità diventa la prevedibilità. Se invece il termine è flessibile, puoi accettare qualche oscillazione in cambio di un rendimento potenzialmente più alto. Una regola pratica: più l’orizzonte è breve e “non negoziabile”, più devi privilegiare strumenti con bassa variabilità e accesso semplice ai fondi.
Costi, tasse e spread: il rendimento “netto” è spesso un’altra storia
Nel breve periodo, anche piccole frizioni possono erodere in modo significativo il risultato. I costi (commissioni di acquisto/vendita, spese di gestione, costi di custodia) pesano proporzionalmente di più quando il tempo è poco. A questo si aggiunge la fiscalità: il rendimento netto è ciò che resta dopo imposte e oneri, ed è l’unico numero che conta davvero per il portafoglio.
Non va trascurato nemmeno lo spread denaro/lettera, cioè la differenza tra prezzo di acquisto e prezzo di vendita: su strumenti poco liquidi o in fasi di mercato tese, lo spread può allargarsi e “mangiarsi” una parte del guadagno. È uno dei motivi per cui due investimenti con lo stesso rendimento lordo possono produrre esiti molto diversi. Per orientarsi su regole generali e concetti base, può essere utile una fonte istituzionale come la guida della Consob per i risparmiatori, soprattutto quando si confrontano prodotti con strutture di costo differenti.
Inflazione e potere d’acquisto: guadagnare non significa migliorare
Un rendimento positivo non garantisce un vantaggio reale. L’inflazione è l’aumento generale dei prezzi e riduce il potere d’acquisto della moneta. Se ottieni +3% in un anno e l’inflazione è al 3%, in termini reali sei fermo. Nel breve termine l’effetto può sembrare secondario, ma diventa cruciale quando si parcheggiano somme importanti in strumenti “tranquilli” che rendono poco: la perdita di potere d’acquisto è silenziosa, ma concreta.
Per questo conviene ragionare in termini di rendimento reale (al netto dell’inflazione) e non solo nominale. Non significa inseguire per forza strumenti più rischiosi; significa, piuttosto, essere consapevoli che la stabilità del capitale non coincide sempre con la stabilità del suo valore reale. In alcuni periodi, la scelta migliore può essere accettare un rendimento modesto ma certo; in altri, valutare una quota limitata di strumenti più dinamici, se l’orizzonte e la tolleranza al rischio lo consentono.
Scenario tassi e rischio di reinvestimento: il “dopo” conta quanto l’oggi
Nel breve termine si tende a guardare il tasso attuale come se fosse definitivo. In realtà, quando uno strumento scade o quando disinvesti, potresti dover reinvestire a condizioni peggiori: è il rischio di reinvestimento. Se i tassi scendono, il rendimento futuro potrebbe ridursi; se salgono, potresti pentirti di esserti “bloccato” troppo presto. Questo rende importante la flessibilità: una strategia sensata può prevedere scadenze diverse (una sorta di scaletta), così da non dipendere da un’unica data.
Inoltre, i mercati hanno anche una componente di “colore”: basta una notizia macro, un dato sui prezzi o un cambiamento nelle aspettative per spostare rapidamente i rendimenti richiesti dagli investitori. Il punto non è prevedere ogni scossa, ma costruire un approccio in cui un singolo evento non rovini l’obiettivo. Nel breve, la gestione del rischio spesso vale più della caccia al punto percentuale in più.
Valutare investimenti di breve periodo richiede quindi una griglia più ampia: rischio, liquidità, costi, fiscalità, inflazione e scenario dei tassi. Il rendimento resta centrale, ma va interpretato insieme agli altri fattori, perché l’obiettivo tipico del breve termine non è “massimizzare”, bensì arrivare a una data con un capitale coerente con le proprie necessità e con un livello di incertezza accettabile.
Le informazioni contenute in questo articolo hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, fiscale o legale; prima di investire valuta la tua situazione personale e, se necessario, rivolgiti a un professionista abilitato.