
Perché il “numero” del rendimento può ingannare quando i prezzi salgono
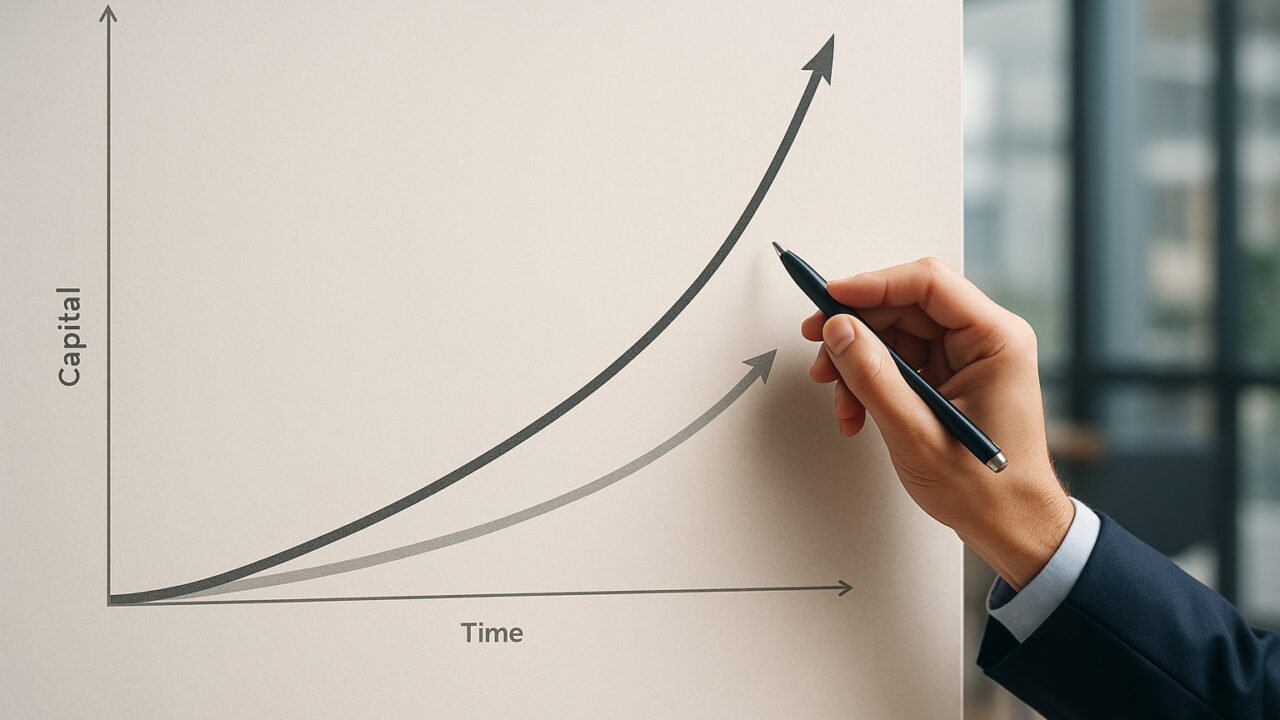
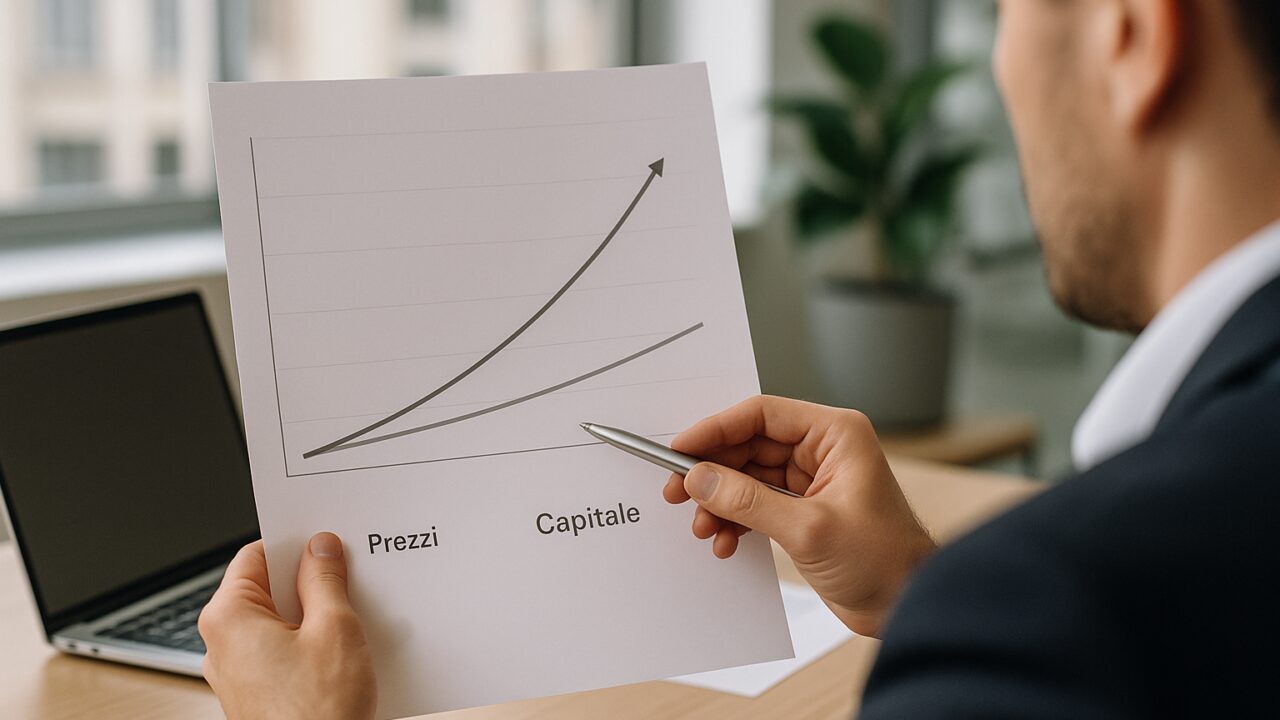
Un investimento può segnare un +5% in un anno e, nonostante ciò, lasciare il potere d’acquisto praticamente fermo. Il punto è che il rendimento che si legge sul conto o nel prospetto è quasi sempre un rendimento nominale, cioè calcolato senza considerare l’aumento dei prezzi. Il rendimento che conta nella vita quotidiana è invece il rendimento reale: misura quanto cresce (o si riduce) la capacità di comprare beni e servizi dopo aver “pagato” l’inflazione.
Definizione operativa: il rendimento reale è la variazione percentuale del potere d’acquisto del capitale. In termini semplici, se il capitale cresce meno dei prezzi, il rendimento reale è negativo anche se il rendimento nominale è positivo. Questa distinzione diventa cruciale quando il costo della vita accelera: spesa alimentare, bollette, affitti e servizi comprimono il margine tra ciò che si guadagna e ciò che si riesce a comprare.
Rendimento nominale vs rendimento reale: la formula che chiarisce tutto
Il modo più corretto di passare dal nominale al reale è usare la relazione:
r reale = (1 + r nominale) / (1 + inflazione) − 1
Un esempio concreto: rendimento nominale +6% e inflazione +4%. Il rendimento reale è circa (1,06/1,04)−1 = +1,92%. Non è “quasi 2%” per magia: è il risultato della perdita di potere d’acquisto che l’inflazione impone. Se invece l’inflazione sale al 7% a parità di rendimento nominale, il reale diventa (1,06/1,07)−1 ≈ −0,93%. In pratica: il capitale cresce, ma il carrello della spesa corre di più.
Questa dinamica spiega perché negli anni di inflazione elevata molti risparmiatori percepiscono di “non andare avanti” pur vedendo saldi in aumento. La differenza tra nominale e reale non è un dettaglio tecnico: è la distanza tra un estratto conto e la vita reale.
Quando l’inflazione aumenta: tre effetti immediati sui rendimenti
Un aumento del costo della vita modifica i risultati in almeno tre modi, spesso contemporaneamente.
- Erosione del potere d’acquisto: anche rendimenti moderati possono diventare insufficienti. Un 3% nominale con inflazione al 5% significa perdita reale.
- Rialzo dei tassi: per contrastare l’inflazione, le autorità monetarie tendono ad alzare i tassi; ciò può rendere più appetibili nuovi strumenti a tasso più alto, ma può penalizzare quelli già in portafoglio se a tasso fisso.
- Maggiore volatilità: l’incertezza sui prezzi futuri e sulle politiche monetarie può aumentare oscillazioni e differenze tra settori e strumenti.
Qui entra in gioco un concetto spesso trascurato: il rischio di reinvestimento. Se si incassano cedole o interessi e poi si reinveste in un contesto di tassi in movimento, il rendimento finale può divergere molto dal “rendimento promesso” iniziale.
Strumenti e rendimenti reali: cosa tende a soffrire e cosa tende a reggere
Non esiste uno strumento “perfetto” contro l’inflazione, ma alcuni comportamenti ricorrenti aiutano a leggere il quadro. Gli strumenti a tasso fisso di lunga durata, in genere, soffrono quando i tassi salgono: il prezzo può scendere perché nuove emissioni offrono rendimenti più alti. Al contrario, strumenti a tasso variabile possono adeguarsi più rapidamente, anche se non sempre in modo immediato o completo.
Le attività reali (come alcune categorie di immobili o imprese con capacità di trasferire i costi sui prezzi finali) talvolta mostrano una maggiore resilienza, ma dipende dal contesto: se i consumi rallentano, trasferire i costi diventa più difficile. Anche le azioni, nel lungo periodo, hanno spesso rappresentato una protezione parziale dall’inflazione, ma nel breve possono reagire male a rialzi rapidi dei tassi e a margini sotto pressione.
Un punto pratico: valutare i rendimenti reali significa guardare non solo al “quanto rende”, ma al profilo di rischio, alla durata e alla capacità dello strumento di adattarsi a scenari diversi. E significa anche considerare la tassazione: se le imposte si applicano al nominale, l’inflazione può ridurre ulteriormente il risultato reale netto.
Inflazione “personale”: perché il tuo rendimento reale può essere diverso da quello ufficiale
L’inflazione pubblicata è una media. Ma ogni famiglia ha un paniere diverso: chi spende molto in affitto e utenze può subire un aumento del costo della vita più alto della media; chi ha mutuo a tasso fisso e consumi più stabili può sperimentare un’inflazione effettiva più bassa. Questa è l’inflazione personale, ed è il motivo per cui due persone con lo stesso rendimento nominale possono avere risultati reali molto diversi.
Per stimarla in modo semplice, basta osservare le macro-voci di spesa degli ultimi 12 mesi e attribuire un “peso” alle categorie principali (casa, alimentari, trasporti, salute, tempo libero). Non serve la precisione assoluta: serve capire dove si concentra l’aumento. Un supporto utile per inquadrare il tema, con definizioni e dati, è la pagina divulgativa della banca centrale europea su inflazione e prezzi: approfondimento sull’inflazione.
Come proteggere il rendimento reale: scelte pratiche e controlli periodici
Quando il costo della vita sale, la difesa del rendimento reale richiede disciplina più che “colpi di genio”. Funziona meglio un approccio a regole: obiettivi chiari, strumenti coerenti e controlli regolari. Alcune leve concrete:
- Definire un obiettivo in termini di potere d’acquisto (es. mantenere la capacità di spesa), non solo di percentuali nominali.
- Gestire l’orizzonte temporale: la durata troppo lunga su strumenti sensibili ai tassi può amplificare gli effetti dei rialzi.
- Diversificare tra fonti di rendimento e rischi: non per moda, ma per ridurre la dipendenza da un solo scenario economico.
- Verificare il rendimento netto stimato: costi e imposte possono trasformare un “quasi pareggio” reale in perdita.
Un ultimo dettaglio, spesso sottovalutato: anche la liquidità ha un rendimento reale, quasi sempre negativo in periodi di inflazione elevata. Tenere una riserva per imprevisti è sano; accumulare eccessi di liquidità “in attesa di tempi migliori” può diventare una scelta costosa, perché il tempo lavora contro il potere d’acquisto. La bussola resta una sola: misurare periodicamente il risultato in termini reali e correggere la rotta, senza inseguire rendimenti nominali che, da soli, raccontano solo metà della storia.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, fiscale o d’investimento; prima di prendere decisioni è opportuno valutare il proprio profilo di rischio e, se necessario, rivolgersi a un professionista abilitato.