
La durata dell’investimento non è un dettaglio logistico: è una variabile che cambia il risultato economico, spesso più della scelta del prodotto. A parità di rendimento medio annuo, un orizzonte più lungo può trasformare un guadagno “discreto” in un capitale sorprendente grazie alla capitalizzazione composta. Al contrario, un orizzonte troppo corto può rendere inefficaci strumenti validi, perché espone di più a volatilità, costi e tempistiche sfavorevoli.
Orizzonte temporale: definizione e perché è un moltiplicatore (o un freno)
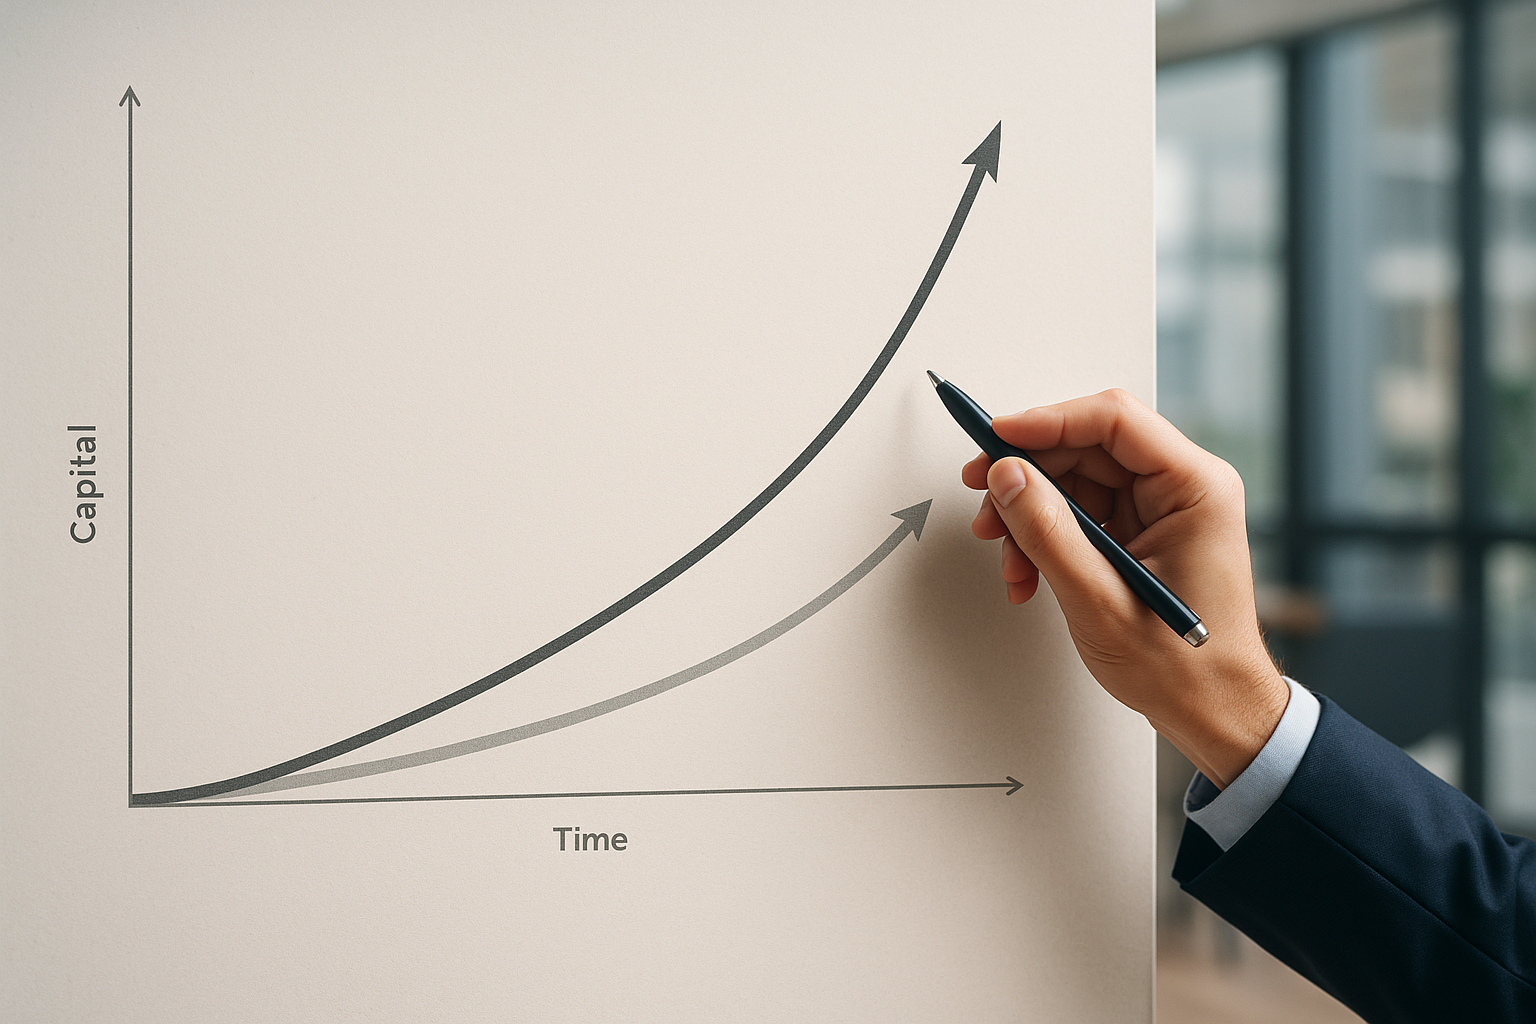
Per orizzonte temporale si intende il periodo in cui il capitale resta investito prima di essere utilizzato. Non coincide solo con “quanto tempo si aspetta”, ma con la reale capacità di non dover disinvestire nei momenti peggiori. È qui che la durata diventa un moltiplicatore: più anni significano più cicli di reinvestimento dei rendimenti, e quindi più effetto composto.
Esempio semplice: 10.000 euro al 5% annuo, senza versamenti aggiuntivi. Dopo 5 anni diventano circa 12.763 euro; dopo 20 anni circa 26.533 euro. Il rendimento annuo è identico, ma il risultato finale è completamente diverso perché gli interessi maturano anche sugli interessi già maturati: questa è la capitalizzazione composta, e la durata è la leva che la rende potente.
Rischio e tempo: la volatilità pesa meno quando l’orizzonte si allunga
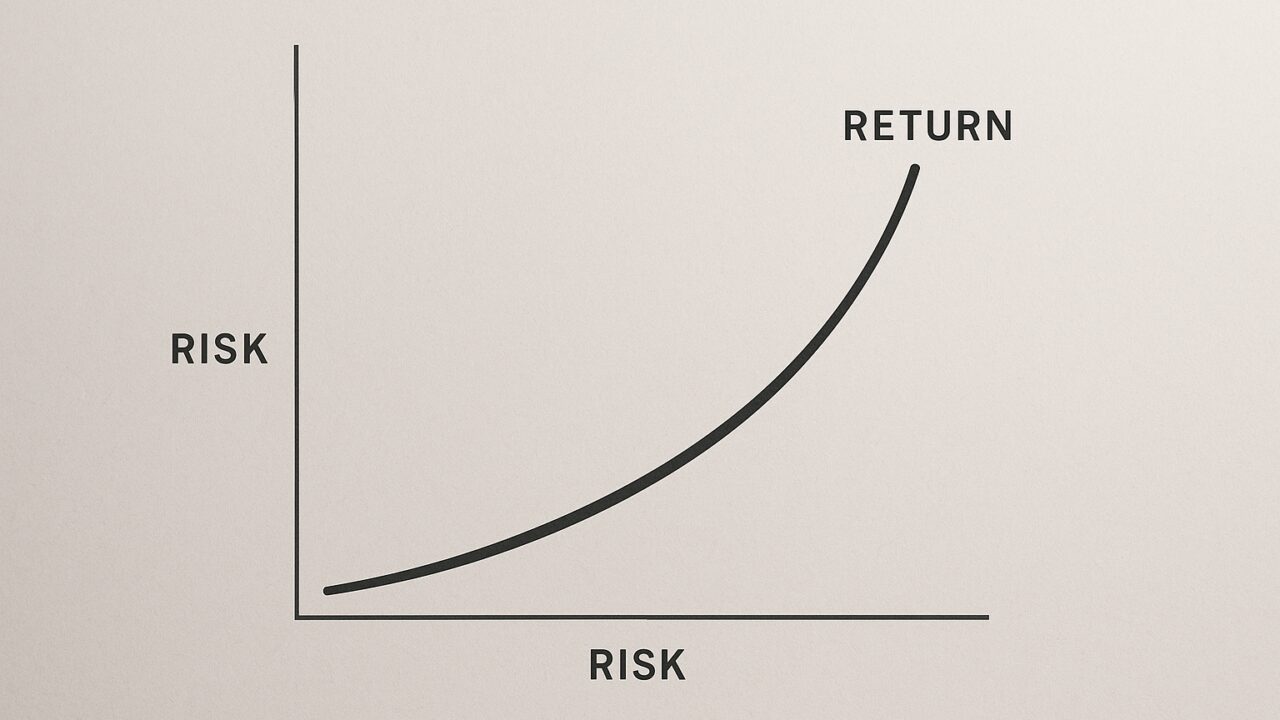
Il rischio non è solo “perdere soldi”: in finanza è soprattutto la variabilità dei risultati, cioè la volatilità. Su periodi brevi, la volatilità può dominare il rendimento atteso: anche un investimento con buone prospettive può attraversare fasi negative proprio quando serve liquidità. Allungare l’orizzonte, invece, aumenta la probabilità di attraversare sia fasi di ribasso sia fasi di recupero, riducendo il rischio di uscire nel momento sbagliato.
Questo non significa che “col tempo si vince sempre”. Significa che la durata tende a rendere più rilevanti i fondamentali (crescita, redditività, flussi cedolari) e meno determinanti gli shock di breve periodo. In pratica, un orizzonte lungo consente una gestione più razionale: ribilanciamenti, reinvestimento dei proventi e disciplina diventano più importanti del rumore quotidiano dei prezzi.
Il costo del tempo: commissioni, tasse e inflazione cambiano il risultato
La durata non agisce solo sui rendimenti: agisce anche su ciò che li erode. Le commissioni ricorrenti, anche piccole, hanno un effetto cumulativo. Un 1% annuo di costi su 20 anni pesa molto più che su 2 anni, perché riduce la base su cui si compone il rendimento. Vale lo stesso per la fiscalità: la differenza tra tassazione ricorrente e tassazione differita può cambiare il capitale finale, perché pagare imposte prima significa comporre su una base più bassa.
Poi c’è l’elefante nella stanza: l’inflazione. Un rendimento nominale del 4% con inflazione al 3% lascia un rendimento reale vicino all’1%. Su orizzonti lunghi, ignorare l’inflazione è come fare un piano di viaggio senza considerare il carburante: magari si parte, ma si arriva molto più lontano (o molto più vicino) del previsto. Per un riferimento istituzionale sui dati e le dinamiche dei prezzi, è utile consultare le informazioni disponibili sul sito della Banca dei Regolamenti Internazionali.
Durata e strumenti: perché lo stesso prodotto può essere “giusto” o “sbagliato”
La scelta dello strumento dovrebbe partire dall’orizzonte, non viceversa. Un investimento con oscillazioni ampie può essere sensato su 10–15 anni, ma inadatto se i soldi servono tra 18 mesi. Al contrario, strumenti più stabili possono proteggere il capitale nel breve, ma rischiano di non battere inflazione e tasse nel lungo periodo.
In modo pragmatico, la durata aiuta a decidere:
- se privilegiare liquidità e stabilità (orizzonti brevi);
- se accettare oscillazioni per puntare a crescita (orizzonti lunghi);
- se inserire componenti di reddito periodico, come cedole, quando servono flussi prevedibili.
Una regola operativa: se un calo temporaneo del 10–15% renderebbe necessario vendere, l’orizzonte effettivo è breve anche se “sulla carta” si vorrebbe investire a lungo. La durata reale coincide con la tolleranza a restare investiti.
Sequenza dei rendimenti: quando il “quando” conta più del “quanto”
Due investitori possono ottenere lo stesso rendimento medio annuo e finire con risultati diversi. Il motivo è la sequenza dei rendimenti: l’ordine con cui arrivano gli anni positivi e negativi. È un tema cruciale soprattutto quando si fanno versamenti o prelievi.
Con versamenti periodici, un ribasso iniziale può persino aiutare: si compra a prezzi più bassi e, se segue un recupero, il capitale cresce di più. Con prelievi (ad esempio in fase di rendita), un ribasso all’inizio può essere devastante perché costringe a vendere quote a prezzi depressi, riducendo la base che dovrebbe recuperare. Ecco perché la durata va gestita anche in “fasi”: accumulo, consolidamento, decumulo. Non è solo un numero di anni, è un percorso.
Come impostare la durata in modo realistico: obiettivi, cuscinetto e disciplina
Un orizzonte ben impostato nasce da obiettivi concreti: anticipo casa, studio, pensione integrativa, autonomia finanziaria. A quel punto serve un cuscinetto di emergenza fuori dagli investimenti più volatili, per evitare disinvestimenti forzati. Infine, serve disciplina: ribilanciare quando necessario e non cambiare strategia a ogni notizia. Un portafoglio coerente con la durata è spesso “noioso”, ma tende a essere più efficace.
In sintesi, la durata non è un accessorio della strategia: è la struttura portante. Stabilisce quanto peso dare alla crescita, quanta volatilità si può sopportare, quanto incidono costi e inflazione, e quanto è pericoloso il tempismo. Chi la definisce bene evita molti errori costosi e rende più probabile che il rendimento finale assomigli davvero a ciò che ci si aspettava.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, fiscale o legale; prima di investire valuta la tua situazione e, se necessario, rivolgiti a un professionista abilitato.