
Che cosa si intende per liquidità remunerata (e perché non è un ossimoro)
Per liquidità remunerata si intende una porzione di denaro mantenuta prontamente disponibile (o comunque con vincoli molto leggeri) che, nel frattempo, genera un rendimento esplicito. La definizione è importante perché separa questa idea da due estremi: la liquidità “ferma” sul conto a rendimento nullo e gli investimenti con orizzonte medio-lungo, dove l’accesso al capitale può essere più lento o costoso.
Il punto non è “battere il mercato”, ma ridurre il costo opportunità del denaro parcheggiato. In fasi di tassi elevati, il tema diventa concreto: anche strumenti semplici possono riconoscere interessi, rendendo meno penalizzante tenere risorse pronte per spese, imprevisti o occasioni. In pratica, la liquidità remunerata è una forma di gestione del rischio di timing: evita di dover vendere asset più volatili nel momento sbagliato solo per far fronte a un’esigenza di cassa.
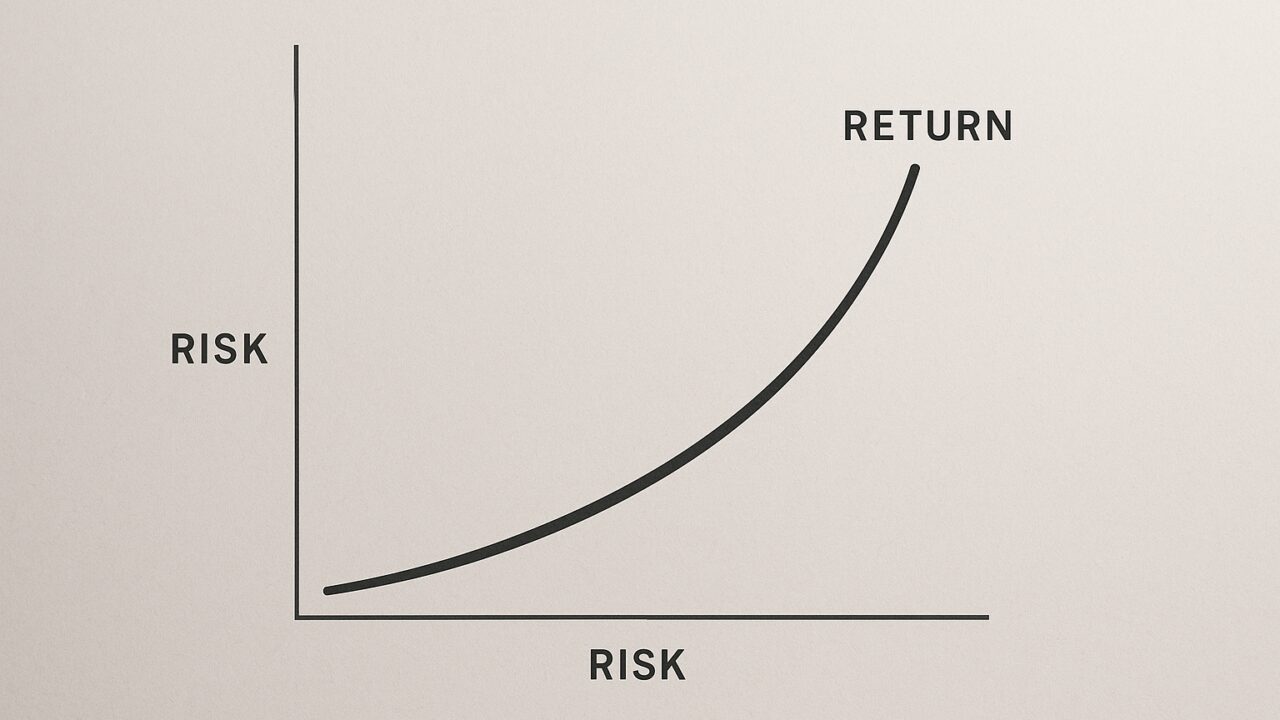
Rendimento “sicuro” non significa rendimento “gratis”: i rischi da considerare
Quando si parla di liquidità che rende, il linguaggio tende a scivolare verso l’idea di “sicurezza totale”. In realtà, la sicurezza è sempre relativa e dipende da tre famiglie di rischi. Il primo è il rischio di credito: chi paga l’interesse potrebbe non essere in grado di farlo. Il secondo è il rischio di tasso: se i tassi cambiano, la convenienza di uno strumento a rendimento fisso può peggiorare (o migliorare). Il terzo è il rischio di liquidità: la possibilità di trasformare rapidamente lo strumento in denaro spendibile senza perdite o penali.
Va poi aggiunto un rischio spesso sottovalutato: l’inflazione. Un rendimento nominale positivo può comunque tradursi in perdita di potere d’acquisto se i prezzi crescono più velocemente. Per questo, la liquidità remunerata non “sostituisce” una strategia di investimento: la completa, con un obiettivo diverso e misurabile.
Strumenti tipici: come funzionano e cosa guardare prima di scegliere
Gli strumenti usati più spesso per remunerare la liquidità hanno in comune una struttura semplice, ma differiscono per accessibilità e meccanica degli interessi. In generale, conviene valutare: tasso (lordo e netto), frequenza di accredito, eventuali vincoli, costi, e tempi di smobilizzo. Alcuni esempi ricorrenti:
- Depositi con o senza vincolo: la remunerazione può aumentare se si accetta un periodo di indisponibilità o una penale in caso di uscita anticipata.
- Titoli a breve scadenza: strumenti che riportano capitale e interessi in tempi contenuti, riducendo l’esposizione alle oscillazioni dei tassi rispetto a scadenze lunghe.
- Fondi monetari: puntano a seguire i tassi di mercato con volatilità contenuta, ma non equivalgono a un conto: il valore quota può muoversi, anche se di solito in modo limitato.
Una regola pratica: più il rendimento appare “generoso” a parità di disponibilità, più è probabile che stia incorporando qualche forma di rischio o vincolo. Per orientarsi sui concetti di base legati ai tassi e alla loro trasmissione, è utile consultare una fonte istituzionale come la Banca dei Regolamenti Internazionali.
Quanto tenere liquido: un metodo concreto tra emergenze e opportunità
Determinare “quanta” liquidità remunerata mantenere è più una scelta di pianificazione che di finanza creativa. Un approccio efficace separa il denaro in tre livelli, ciascuno con un obiettivo chiaro. Il primo livello è la cassa operativa (spese correnti), che privilegia la massima accessibilità. Il secondo è il fondo imprevisti, dove la priorità è la disponibilità rapida con volatilità minima. Il terzo è la liquidità per opportunità: risorse pronte per cogliere prezzi interessanti o coprire spese previste, con un orizzonte un po’ più flessibile.
Un esempio numerico aiuta: se le spese essenziali mensili sono 1.800 euro e si vuole coprire 4 mesi di margine, il fondo imprevisti potrebbe essere circa 7.200 euro. Questa cifra può essere collocata in strumenti a bassa durata e con tempi di rientro compatibili con l’urgenza. La parte “opportunità”, invece, può accettare un vincolo leggero se il premio di rendimento è adeguato e se non costringe a smobilizzi in perdita.
Netto, tasse e costi: il rendimento reale è quello che resta in tasca
Il confronto tra alternative ha senso solo sul rendimento netto. Due strumenti con lo stesso tasso lordo possono produrre risultati diversi se cambiano fiscalità, commissioni o modalità di calcolo degli interessi. Inoltre, la periodicità di accredito (mensile, trimestrale, a scadenza) incide sulla percezione del rendimento e sulla possibilità di reinvestire, anche se su importi piccoli l’effetto è spesso marginale.
Un altro aspetto pratico è la “frizione” operativa: tempi di valuta, penali, soglie minime, o procedure di uscita poco immediate. La liquidità remunerata funziona quando resta semplice: se per ottenere qualche decimo di punto in più si introduce complessità, il rischio è di perdere flessibilità proprio quando serve. In sintesi, il rendimento va letto insieme alla facilità di utilizzo, non separatamente.
La liquidità remunerata è una scelta di equilibrio: consente di mantenere denaro disponibile senza rinunciare del tutto agli interessi, ma richiede attenzione a vincoli, rischi e rendimento reale. Se impostata con obiettivi chiari (spese, emergenze, opportunità) e strumenti coerenti, diventa un pezzo ordinato della gestione finanziaria, utile sia nei periodi di tassi alti sia quando l’incertezza spinge a privilegiare la flessibilità.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, legale o fiscale; prima di prendere decisioni è opportuno valutare la propria situazione e, se necessario, rivolgersi a un professionista abilitato.