
Due numeri che sembrano simili, ma raccontano storie diverse
Nel linguaggio comune “rendimento” è un numero singolo: quanto ho guadagnato (o perso) in un certo periodo. In finanza, però, quel numero può essere calcolato in modi diversi e la scelta cambia la lettura del risultato. Il rendimento medio è una misura sintetica che descrive l’andamento “tipico” di una serie di rendimenti; il rendimento effettivo (spesso inteso come rendimento composto o rendimento realizzato) misura invece quanto è cresciuto davvero il capitale tra un inizio e una fine, tenendo conto della capitalizzazione e dell’ordine con cui i rendimenti si sono verificati.
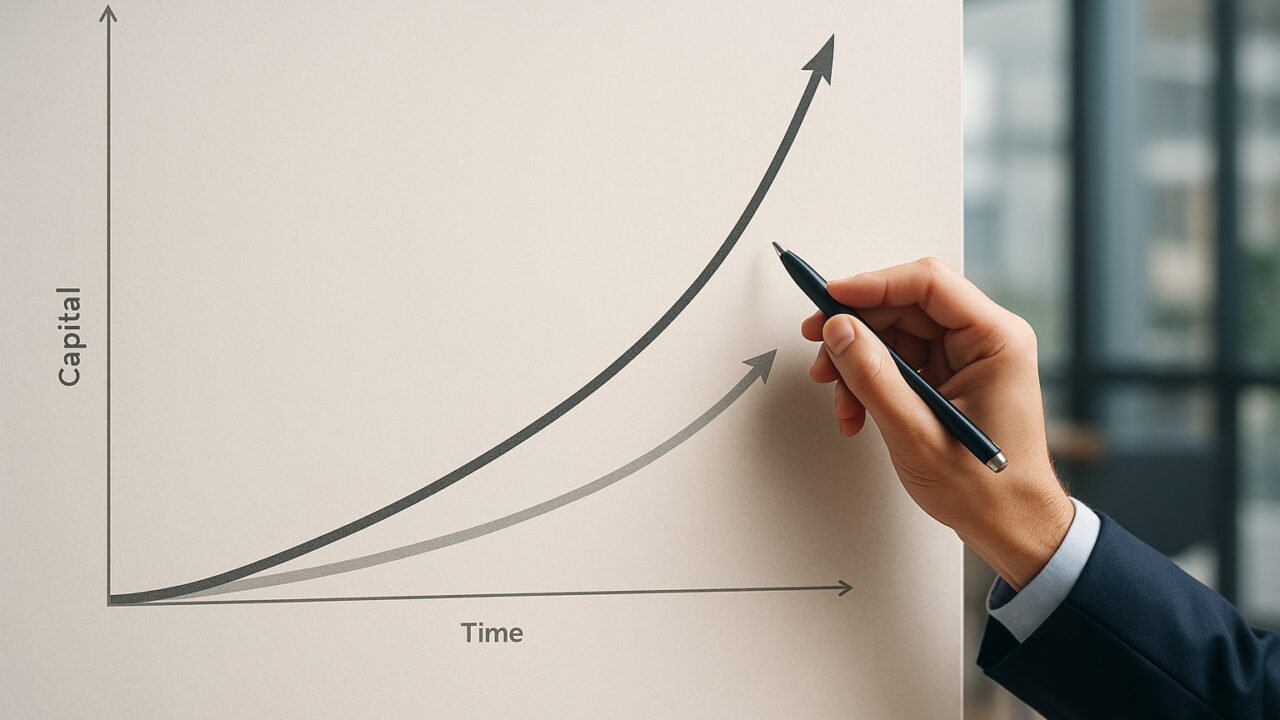
Definizione operativa: il rendimento medio più usato nei commenti di mercato è la media aritmetica dei rendimenti periodici. Il rendimento effettivo, quando si parla di più periodi, coincide con la media geometrica (o CAGR su base annua), cioè il tasso costante che porterebbe dallo stesso capitale iniziale allo stesso capitale finale. Sembra un dettaglio da manuale, ma diventa cruciale quando la volatilità sale o quando si confrontano strategie con profili di rischio diversi.
Rendimento medio: utile per stimare, rischioso per raccontare risultati
Il rendimento medio aritmetico si calcola sommando i rendimenti e dividendo per il numero di periodi. È rapido, intuitivo e spesso utile per fare stime, ad esempio in modelli previsionali o in ragionamenti “a grandi linee”. Il problema è che non rappresenta necessariamente ciò che accade al capitale nel tempo, perché ignora l’effetto della sequenza dei rendimenti e non incorpora la logica del “moltiplicare” (compounding) tipica degli investimenti.
Un esempio semplice: due anni con +20% e -20%. La media aritmetica è 0%: (20% – 20%)/2. Eppure il capitale non torna al punto di partenza: 100 → 120 → 96. Il risultato effettivo è -4%. Qui si vede la “trappola” più comune: quando i rendimenti oscillano, la media aritmetica tende a sovrastimare la crescita reale. Non è un errore di calcolo, è una differenza di significato.
Il rendimento medio rimane comunque utile se lo si usa per ciò che è: una descrizione del rendimento “atteso” per singolo periodo, soprattutto quando i rendimenti sono piccoli e la volatilità contenuta. Ma come metrica di performance da comunicare a un risparmiatore può diventare fuorviante, perché non risponde alla domanda più concreta: “quanto è cresciuto davvero il mio denaro?”.
Rendimento effettivo: la misura che segue il capitale, non la narrativa
Il rendimento effettivo su più periodi si ottiene componendo i rendimenti: si moltiplicano i fattori (1+r) di ciascun periodo e si sottrae 1. Questo incorpora automaticamente la capitalizzazione composta. Quando lo si esprime come tasso annuo equivalente (CAGR), si risponde in modo pulito a una domanda pratica: quale tasso annuo costante avrebbe prodotto lo stesso risultato complessivo?
Riprendendo l’esempio precedente, il rendimento effettivo totale è (1,20 × 0,80) – 1 = -0,04, cioè -4%. Se i periodi fossero più di due, la differenza tra media aritmetica e media geometrica tende ad aumentare con l’aumentare della volatilità. In termini intuitivi: più “su e giù” fa il percorso, più il capitale paga un costo, perché le perdite richiedono recuperi percentuali più grandi per essere compensate.
Questa metrica è particolarmente importante quando si confrontano due strumenti che, sulla carta, hanno lo stesso rendimento medio ma oscillazioni diverse. A parità di media aritmetica, quello più volatile tende ad avere un rendimento effettivo inferiore. È uno dei motivi per cui la sola performance media, senza una misura di rischio, dice poco.
Quando la differenza diventa decisiva: versamenti, prelievi e “sequence risk”
Nella vita reale raramente si investe “una volta sola” e si aspetta. Versamenti periodici, ribilanciamenti e prelievi cambiano la storia. Qui entra in gioco il rischio di sequenza: l’ordine con cui arrivano rendimenti positivi e negativi può incidere molto sul risultato finale, soprattutto se si preleva durante le fasi negative. In questi casi, anche un rendimento medio “buono” può convivere con un’esperienza d’investimento deludente.
Due portafogli possono avere la stessa media aritmetica annua su 10 anni, ma se uno subisce forti cali all’inizio (quando il capitale è maggiore o quando si iniziano i prelievi) il rendimento effettivo per l’investitore può essere peggiore. È il punto in cui la statistica incontra la psicologia: vedere un -30% nei primi anni spesso induce decisioni impulsive, e l’uscita nel momento sbagliato trasforma una volatilità temporanea in perdita permanente.
Per chi accumula con versamenti regolari, la sequenza può persino “aiutare” se i ribassi arrivano presto (si compra a prezzi più bassi). Ma questo non rende la media aritmetica più affidabile: significa solo che il rendimento effettivo dipende dalla dinamica dei flussi e dal timing, non da un numero medio isolato.
Come leggere report e simulazioni senza cadere in equivoci
Quando si valutano risultati o si leggono proiezioni, conviene chiedersi sempre quale metrica è stata usata. In generale, per performance storiche su più anni è più informativo il rendimento composto; per stime teoriche di breve periodo può comparire la media aritmetica. Un controllo rapido: se un documento parla di “rendimento medio annuo” senza specificare, può essere una media aritmetica; se parla di “tasso annuo composto” o “crescita annua composta”, è più vicino al rendimento effettivo.
Per orientarsi senza trasformarsi in quant, bastano poche buone abitudini:
- verificare se i rendimenti sono composti o semplicemente mediati;
- affiancare sempre una misura di rischio (es. volatilità o drawdown);
- considerare l’orizzonte: su periodi lunghi la differenza tra medio ed effettivo pesa di più;
- se ci sono flussi (versamenti/prelievi), distinguere tra rendimento del portafoglio e rendimento dell’investitore.
Un riferimento utile per chiarire terminologia e concetti di rendimento e rischio, in un contesto divulgativo ma rigoroso, è la sezione educativa della banca centrale europea: materiali di educazione finanziaria.
In pratica, il rendimento medio è un riassunto comodo, ma il rendimento effettivo è quello che “si sente” sul saldo finale. Tenere distinti i due evita confronti sbagliati, riduce aspettative irrealistiche e aiuta a scegliere strumenti coerenti con obiettivi e tolleranza al rischio, soprattutto quando i mercati smettono di essere lineari e ricordano che la finanza, più che una linea retta, è spesso un percorso a curve.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, fiscale o legale; prima di investire valuta la tua situazione personale e, se necessario, rivolgiti a un professionista abilitato.