
Il “momento perfetto” è un’illusione costosa (e ricorrente)
Quando i mercati oscillano, l’istinto più comune è rimandare: “entro quando si calma tutto”. Il problema è che l’incertezza non è un’eccezione, ma una condizione quasi permanente: tassi che cambiano, inflazione che sorprende, crisi geopolitiche, trimestrali sotto le attese. Aspettare un segnale “pulito” significa spesso pretendere una certezza che, in finanza, arriva quando i prezzi l’hanno già scontata. In pratica, la ricerca del timing perfetto può tradursi in opportunità perse e in un rendimento finale più basso di quanto sarebbe stato con un approccio più disciplinato.
Dal punto di vista tecnico, questo comportamento è legato all’avversione alle perdite: il dolore di un ribasso pesa psicologicamente più della soddisfazione di un guadagno equivalente. Eppure, i mercati tendono a muoversi in anticipo rispetto alle notizie “ufficiali”: quando l’atmosfera torna serena, spesso i prezzi hanno già recuperato. È uno dei motivi per cui molti investitori finiscono per comprare tardi (quando “si sente” che va bene) e vendere nel panico (quando “sembra” che vada male).
Il costo dell’attesa: rendimento mancato e rientro a prezzi peggiori
Il costo principale del rinvio è il rendimento mancato, cioè la differenza tra ciò che sarebbe accaduto restando investiti e ciò che accade restando liquidi. La liquidità riduce la volatilità del portafoglio, ma non è gratis: in presenza di inflazione, il potere d’acquisto scende; inoltre, nei mercati finanziari una parte rilevante della performance di lungo periodo può concentrarsi in poche sedute positive. Perdere quei giorni, perché si era “in attesa di conferme”, può pesare più di quanto si immagini.
Un esempio semplice: se un investitore resta fuori per mesi e rientra solo dopo che il mercato ha già rimbalzato, rischia di comprare a un prezzo medio più alto, riducendo il potenziale di recupero. Questo effetto è amplificato dal fatto che i rimbalzi spesso avvengono quando il sentiment è ancora negativo: la fase in cui è più difficile agire è anche quella in cui, statisticamente, si costruisce parte del rendimento futuro. Non significa ignorare i rischi, ma riconoscere che time in the market (tempo investiti) tende a contare più del “market timing” (indovinare entrate e uscite).
Volatilità, rischio e orizzonte: tre definizioni che cambiano le decisioni
Per ragionare con lucidità serve distinguere concetti spesso confusi. La volatilità è la variabilità dei prezzi nel tempo: non è sinonimo di perdita, ma indica quanto il valore può oscillare. Il rischio, per un investitore, è la probabilità di non raggiungere un obiettivo (ad esempio, dover disinvestire in perdita perché serve liquidità). L’orizzonte temporale è il tempo entro cui quei soldi potrebbero servire: più è lungo, più le oscillazioni di breve periodo diventano “rumore” e meno incidono sulle scelte.
Queste definizioni portano a una conseguenza pratica: se l’orizzonte è breve, aspettare può essere sensato perché la priorità è la stabilità; se l’orizzonte è lungo, l’attesa totale può diventare un freno. La gestione dell’incertezza non passa dal prevedere il futuro, ma dal progettare un portafoglio coerente con obiettivi e vincoli. Una fonte utile per approfondire i concetti di rischio e diversificazione è la sezione educativa della Banca d’Italia sull’educazione finanziaria.
Strategie pratiche per investire senza inseguire le notizie
Un approccio efficace, quando le condizioni sono incerte, è ridurre le decisioni “tutto o niente” e aumentare la disciplina. La tecnica più nota è il piano di accumulo (PAC): investire a intervalli regolari una somma prefissata. In questo modo si media il prezzo di carico e si evita di concentrare l’ingresso in un singolo momento. Non elimina il rischio, ma lo rende più gestibile dal punto di vista operativo e psicologico.
Altre leve utili, senza complicare troppo:
- Diversificazione: distribuire tra strumenti e aree diverse per ridurre la dipendenza da un singolo scenario.
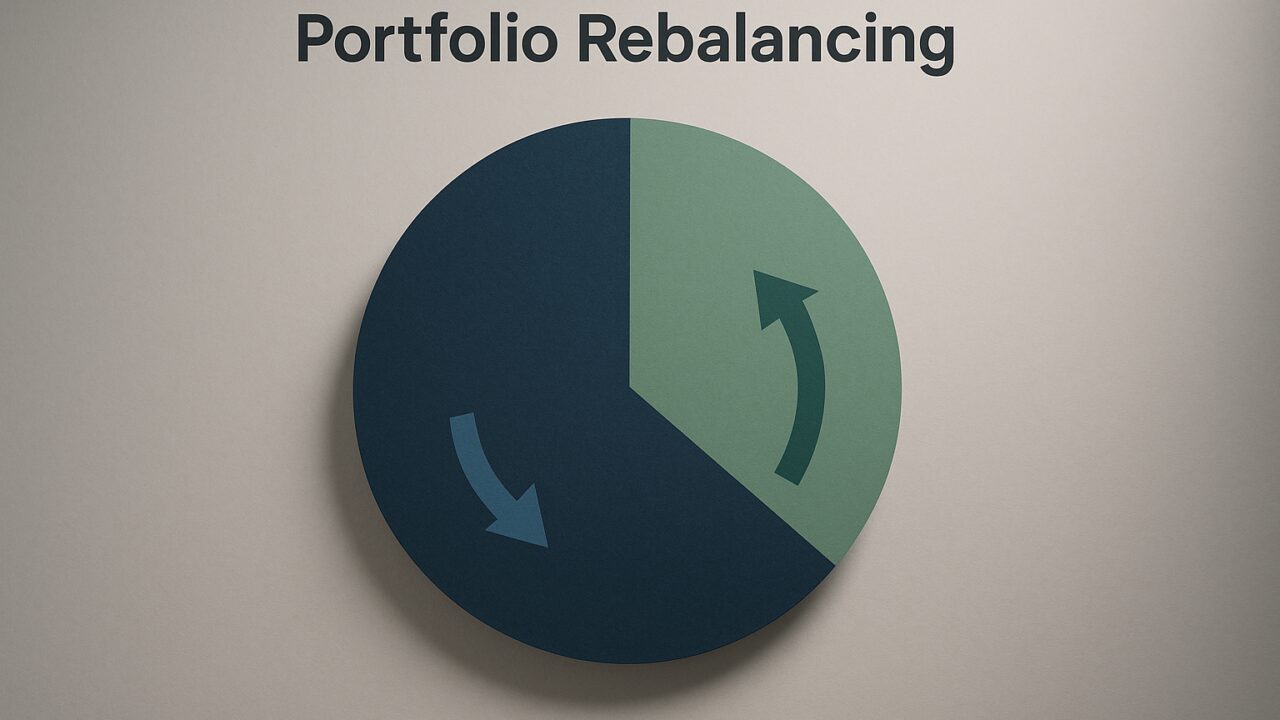
- Ribilanciamento: riportare periodicamente i pesi alle percentuali target, vendendo ciò che è salito e comprando ciò che è sceso.
- Fondo di emergenza: separare la liquidità necessaria per imprevisti, così da non dover vendere investimenti in un momento sfavorevole.
Queste scelte hanno un vantaggio spesso sottovalutato: trasformano l’incertezza da “nemico” a variabile prevista dal metodo. In altre parole, il portafoglio non dipende dall’idea di azzeccare l’attimo giusto, ma dalla coerenza del processo.
Due errori tipici (e come riconoscerli in tempo)
Il primo errore è l’iper-consumo di notizie: controllare i mercati di continuo aumenta l’ansia e spinge a interventi frequenti. La finanza premia la pazienza, ma la pazienza è difficile quando si è esposti a una “cronaca” minuto per minuto. Il secondo errore è cambiare strategia dopo ogni scossone: oggi si cerca sicurezza, domani si rincorre il rimbalzo, dopodomani si torna liquidi. Questo comportamento, oltre ai costi operativi, tende a cristallizzare le perdite e a ridurre i guadagni.
Un segnale d’allarme pratico: se la decisione nasce da frasi come “stavolta è diverso” o “aspetto solo una settimana”, spesso non è una strategia ma una reazione. Meglio riportare la scelta a parametri misurabili: percentuali di asset allocation, soglie di ribilanciamento, durata minima dell’investimento, e un livello di tolleranza al rischio realistico. Anche una regola semplice aiuta: se un investimento ti impedisce di dormire, probabilmente è troppo grande rispetto al tuo profilo, indipendentemente dalle prospettive.
Investire in periodi incerti non significa ignorare i pericoli, ma accettare che l’assenza di dubbi è rara e, quando arriva, spesso costa cara. Un metodo ripetibile—basato su obiettivi, orizzonte e diversificazione—riduce la dipendenza dall’umore del mercato e limita il prezzo pagato per l’attesa. Il punto non è essere ottimisti a prescindere, ma essere coerenti: l’incertezza fa parte del percorso, mentre l’improvvisazione tende a trasformarla in una tassa invisibile sul rendimento.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, raccomandazioni personalizzate o sollecitazione all’investimento; prima di prendere decisioni valuta la tua situazione e, se necessario, rivolgiti a un professionista abilitato.