
Il rendimento è un numero, ma il “valore” dipende dal contesto
In finanza si parla spesso di rendimento come se fosse un campionato con una classifica unica: chi fa di più “vince”. Nella pratica, però, lo stesso 5% annuo può essere un risultato eccellente o deludente, a seconda di obiettivi, tempi e vincoli personali. Il punto chiave è distinguere tra rendimento nominale (la percentuale “scritta” sul risultato) e utilità reale per la propria vita finanziaria. Un rendimento è davvero “buono” quando aumenta la probabilità di raggiungere un traguardo con un livello di rischio accettabile, non quando batte un numero astratto.
Per capirlo serve una definizione semplice: il rendimento è la variazione percentuale del valore di un investimento in un periodo; il rischio è la possibilità che il risultato effettivo sia peggiore di quello atteso, inclusa la perdita. Due persone possono ottenere lo stesso rendimento medio e vivere esperienze opposte: una con oscillazioni sopportabili, l’altra con notti insonni e scelte impulsive nei momenti peggiori.
Orizzonte temporale: la stessa percentuale cambia significato
L’orizzonte temporale è il tempo entro cui i soldi serviranno. È il primo filtro che trasforma un rendimento da “interessante” a “inadatto”. Se un capitale è destinato a una spesa vicina (caparra casa, tasse, anticipo auto), l’obiettivo non è massimizzare, ma proteggere la disponibilità. Qui un rendimento più basso ma stabile può essere razionale, perché riduce il rischio di dover vendere in perdita proprio quando serve liquidità.
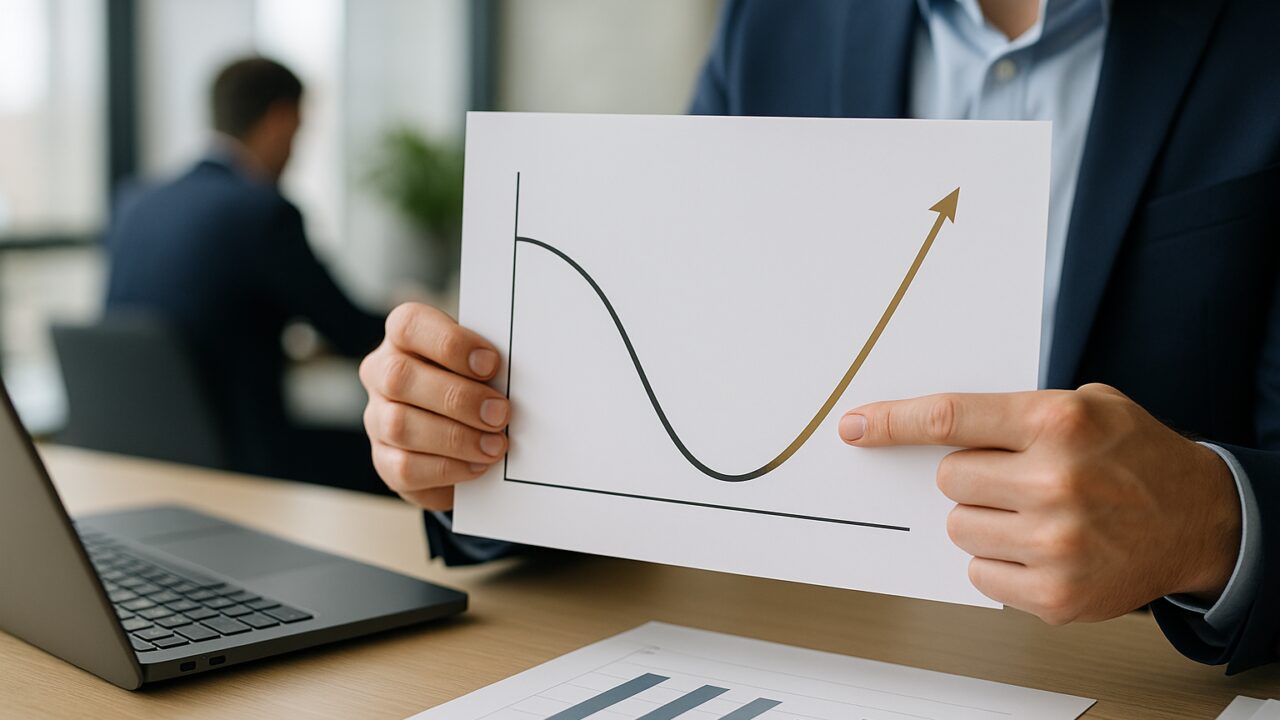
Su orizzonti lunghi, invece, la volatilità pesa meno: il tempo aumenta la probabilità di attraversare fasi negative e recuperarle. In altre parole, un rendimento potenziale più alto può avere senso solo se il calendario personale lo consente. È anche il motivo per cui confrontare rendimenti annuali senza guardare la durata è fuorviante: il “quando” conta quanto il “quanto”.
Rischio, volatilità e perdita: tre concetti spesso confusi
La parola rischio viene usata come sinonimo di tutto, ma conviene separare i concetti. La volatilità descrive quanto il valore oscilla; non è sempre una perdita, ma può costringere a vendere male se l’obiettivo ha una scadenza. La perdita permanente è diversa: è quando il capitale non si recupera perché l’investimento è stato scelto male o perché si è usciti nel momento sbagliato per necessità. Infine c’è il rischio “invisibile” di non investire: l’inflazione erode il potere d’acquisto e può trasformare un rendimento nominale positivo in un risultato reale negativo.
Un modo pratico per leggere il rischio è chiedersi: “Qual è la perdita massima che potrei sopportare senza cambiare piano?”. Qui entra la psicologia, che non è un dettaglio. Una strategia tecnicamente corretta ma emotivamente insostenibile spesso finisce con decisioni peggiori del mercato: vendite affrettate, rientri tardivi, inseguimento del prodotto “che ha reso di più”.
Obiettivi diversi, metriche diverse: esempi concreti
Il rendimento non si valuta nel vuoto: si valuta rispetto a una metrica coerente con l’obiettivo. Per un fondo emergenze, la metrica è la disponibilità e la stabilità; per la pensione, la metrica è la crescita reale nel lungo periodo; per un progetto a 3–5 anni, la metrica è il compromesso tra protezione e rendimento. Ecco tre casi tipici:
- Obiettivo: sicurezza (spese impreviste). Un 2–3% con bassa oscillazione può “valere” più di un 6% ottenuto con forti cali, perché la priorità è non restare scoperti quando serve.
- Obiettivo: accumulo lungo (pensione integrativa). Un 6% medio con anni negativi può essere accettabile se il piano prevede versamenti regolari e non richiede disinvestimenti in fasi sfavorevoli.
- Obiettivo: traguardo datato (anticipo casa tra 4 anni). Un rendimento moderato ma più prevedibile può ridurre il rischio di arrivare alla scadenza nel mezzo di una correzione.
In tutti e tre i casi, “stesso rendimento” non significa “stesso risultato”: cambia la probabilità di centrare l’obiettivo senza dover cambiare rotta.
Rendimento reale, tasse e costi: ciò che resta in tasca
La finanza personale si misura sul netto, non sul lordo. Il rendimento reale è il rendimento al netto dell’inflazione; quello “percepito” è spesso ancora diverso perché entrano in gioco tassazione e costi. Due portafogli con identico rendimento lordo possono produrre esiti molto differenti se uno ha commissioni più elevate o una fiscalità meno efficiente. Anche il timing dei versamenti conta: con un piano di accumulo, la sequenza dei rendimenti può incidere più della media annua.
Per orientarsi, è utile ragionare in modo semplice: prima si stima un rendimento atteso prudente, poi si sottraggono costi e imposte, e infine si confronta il risultato con l’inflazione attesa. Se il numero finale non è coerente con l’obiettivo, non è detto che serva “più rischio”; spesso serve più tempo, più risparmio, o un obiettivo ridimensionato.
Un metodo pratico per scegliere: priorità, vincoli e piano di comportamento
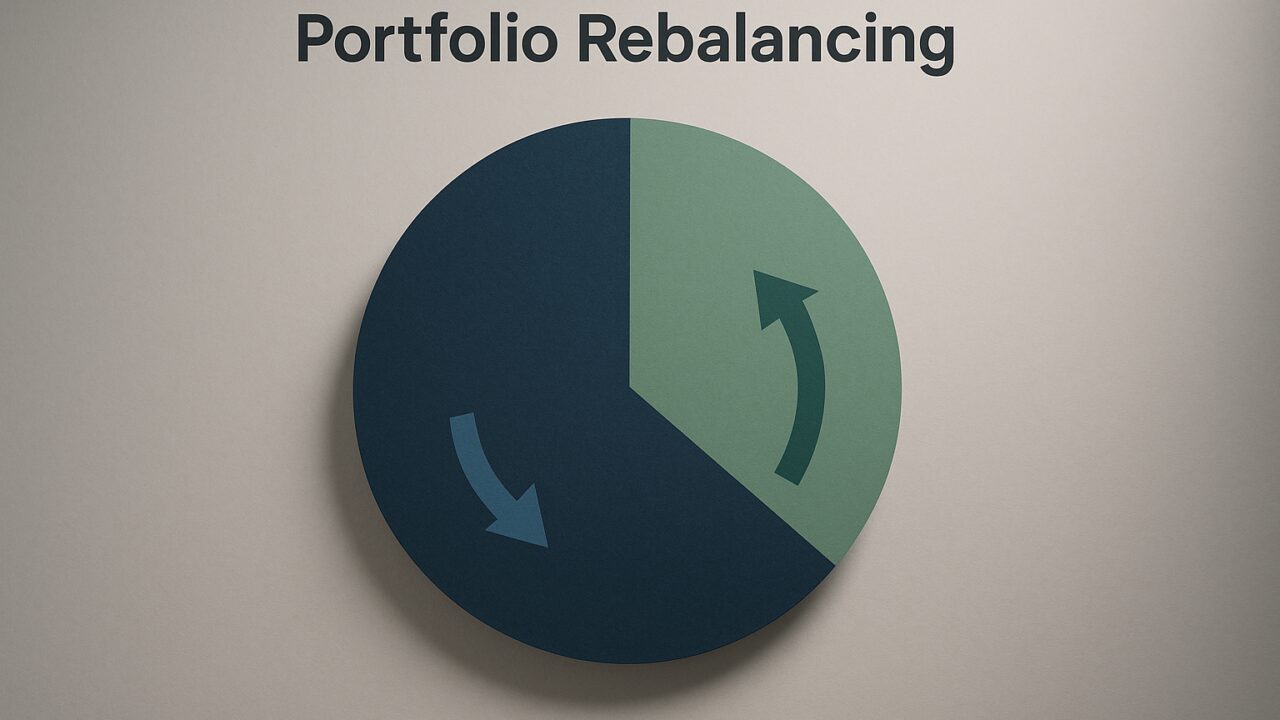
Un approccio concreto parte da tre domande: qual è la priorità (crescita, stabilità, disponibilità), quali sono i vincoli (scadenze, entrate variabili, necessità di liquidità), e quale comportamento si riuscirà a mantenere nei momenti difficili. La parte “di colore” è che molti scoprono la propria tolleranza al rischio solo quando vedono un -10%: fino a quel momento, la teoria sembra facile. Per evitare sorprese, aiuta impostare regole chiare prima, come un ribilanciamento periodico o una quota prudente dedicata agli obiettivi vicini.
Per approfondire dati e definizioni su inflazione e potere d’acquisto, una fonte istituzionale utile è la pagina della Banca centrale europea sull’inflazione. In ultima analisi, il rendimento “giusto” è quello che massimizza la probabilità di arrivare al traguardo senza forzare scelte emotive: non è una gara contro gli altri, ma un progetto coerente con la propria vita finanziaria.
Le informazioni fornite hanno finalità informative e non costituiscono consulenza finanziaria, fiscale o legale; prima di investire valuta la tua situazione personale e, se necessario, rivolgiti a un professionista abilitato.