
Cosa si intende per investimento difensivo (e cosa non è)
Un investimento è definito difensivo quando punta a ridurre la volatilità e a proteggere il capitale nelle fasi di mercato difficili, senza però azzerare l’ambizione di rendimento. In pratica, l’obiettivo non è “battere il mercato” ogni anno, ma contenere i ribassi e mantenere una traiettoria più regolare. È una differenza sottile ma decisiva: molte persone confondono la difensività con l’idea di “assenza di rischio”, che in finanza non esiste. Anche strumenti considerati prudenti possono subire perdite temporanee, soprattutto quando cambiano rapidamente i tassi o l’inflazione.
Dal punto di vista tecnico, la difensività si ottiene combinando bassa correlazione tra strumenti, qualità degli emittenti, durata coerente con l’orizzonte temporale e una gestione attenta della liquidità. Non è una “categoria” di prodotto unica: è un modo di costruire il portafoglio, con scelte che privilegiano resilienza e prevedibilità dei flussi.
Perché la ricerca di stabilità è tornata centrale
Negli ultimi anni, molti risparmiatori hanno scoperto che la parola “tranquillo” può essere ingannevole. Inflazione più alta del previsto, rialzi dei tassi e oscillazioni improvvise hanno reso evidente che la stabilità non è gratis: si paga in termini di rinuncia a una parte del potenziale rialzo, oppure con un lavoro maggiore di selezione.
In questo contesto, gli investimenti difensivi diventano una risposta pragmatica a due esigenze: evitare di vendere nel panico quando i mercati scendono e conservare un rendimento atteso ragionevole. La vera stabilità, infatti, non è immobilità: è la capacità di attraversare scenari diversi senza che il portafoglio diventi ingestibile.
Stabilità psicologica e stabilità finanziaria
C’è un aspetto spesso sottovalutato: la tolleranza al rischio non è una dichiarazione d’intenti, ma un comportamento osservabile. Un portafoglio troppo aggressivo costringe a decisioni emotive nei momenti peggiori. Un’impostazione difensiva, invece, mira a rendere “sopportabile” la volatilità, così da aumentare la probabilità di restare investiti e beneficiare del tempo.
Gli strumenti più usati in un approccio difensivo
Non esiste una lista valida per tutti, ma alcune famiglie di strumenti sono ricorrenti perché storicamente più stabili o perché offrono protezioni specifiche. La scelta va sempre legata a obiettivi, orizzonte e vincoli personali.
– Obbligazioni di alta qualità: tendono a offrire rischio di credito più contenuto, ma restano sensibili ai tassi.
– Obbligazioni a breve durata: riducono la sensibilità ai movimenti dei rendimenti, limitando il rischio legato alla duration.
– Strumenti indicizzati all’inflazione: utili quando l’aumento dei prezzi erode il potere d’acquisto, anche se non sono una garanzia in ogni fase.
– Azioni “difensive” per settore: comparti con domanda più stabile possono attenuare i ribassi, pur restando azionari e quindi volatili.
– Liquidità e strumenti monetari: servono come cuscinetto e per cogliere opportunità, ma soffrono il rendimento reale se l’inflazione è elevata.
Un punto chiave: la difensività non deriva dal singolo pezzo, ma dall’insieme. Anche una componente azionaria può essere compatibile con un profilo difensivo se è dimensionata correttamente e inserita in una struttura equilibrata.
Come costruire un portafoglio difensivo senza “spegnere” il rendimento
Il compromesso più comune è tra protezione e crescita. Per non sacrificare troppo il rendimento atteso, l’approccio difensivo lavora su tre leve: diversificazione, qualità e disciplina.
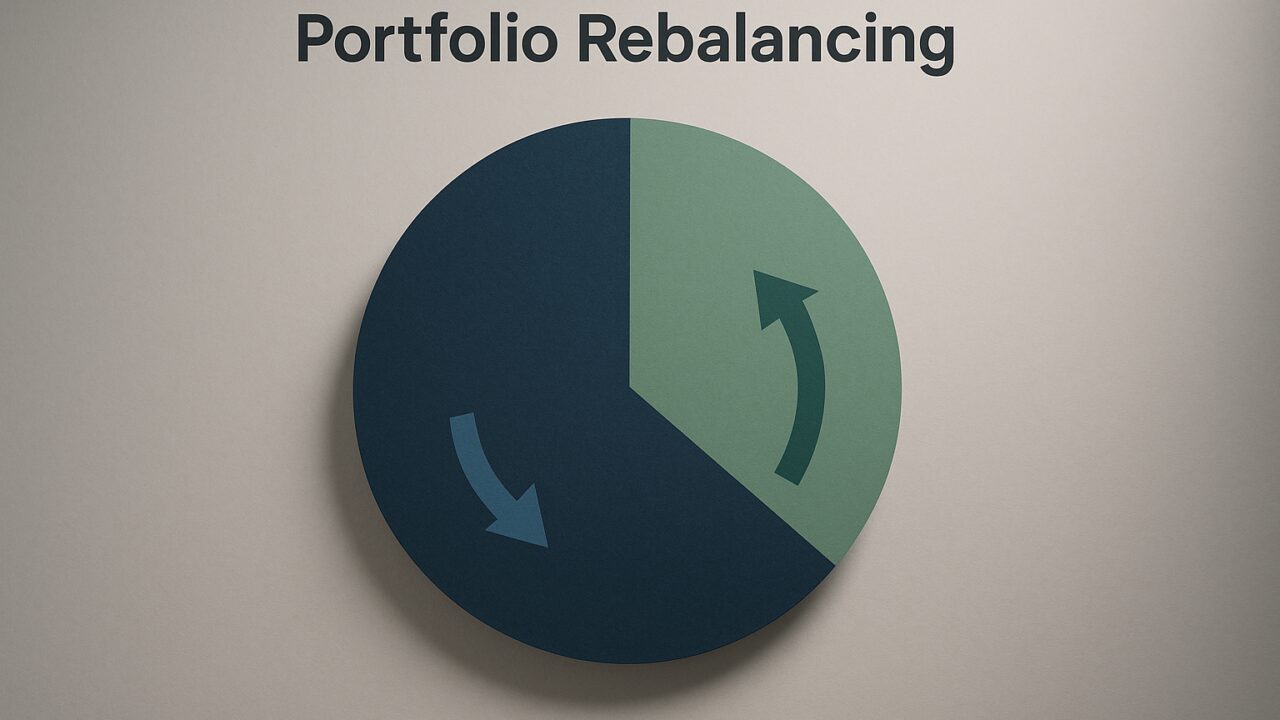
La diversificazione non significa aggiungere strumenti a caso, ma combinare asset che reagiscono in modo diverso agli stessi eventi. La qualità riguarda emittenti solidi, bilanci robusti e flussi più prevedibili. La disciplina, infine, è un insieme di regole: ribilanciamento periodico, controllo delle concentrazioni e definizione preventiva di obiettivi e limiti.
Un esempio semplice: un portafoglio con una quota azionaria moderata, obbligazioni di qualità con scadenze distribuite e una riserva di liquidità può risultare meno “nervoso” di uno composto solo da azioni, ma anche più efficiente di un portafoglio interamente liquido in termini di potenziale rendimento nel medio periodo. La parte azionaria, se presente, diventa il motore di crescita; la parte obbligazionaria e monetaria agisce da stabilizzatore.
Errori tipici quando si cerca difensività
Il primo errore è confondere “difensivo” con “non perdere mai”. Il secondo è inseguire il rendimento con strumenti complessi senza comprenderne i rischi. Il terzo è ignorare l’inflazione: un portafoglio apparentemente stabile può perdere potere d’acquisto in modo silenzioso.
Altri scivoloni frequenti:
– concentrare tutto su una sola scadenza, esponendosi al rischio tassi;
– sovrastimare la protezione di un singolo strumento e sottovalutare la volatilità complessiva;
– cambiare strategia dopo poche settimane di ribasso, trasformando oscillazioni temporanee in perdite definitive.
Per orientarsi con dati e definizioni ufficiali, può essere utile consultare la pagina della banca centrale europea dedicata a inflazione e politica monetaria, come riferimento generale: approfondimento su politica monetaria e inflazione.
Quando ha senso un’impostazione difensiva (e quando no)
Un’impostazione difensiva è spesso adatta a chi ha obiettivi a breve-medio termine, a chi prevede uscite di cassa programmate o a chi vuole evitare oscillazioni troppo ampie per ragioni psicologiche o patrimoniali. È anche una scelta sensata quando il portafoglio rappresenta una parte critica del patrimonio complessivo e la priorità è preservare la capacità di spesa.
D’altra parte, un’eccessiva difensività può diventare un problema se l’orizzonte è lungo e la crescita del capitale è essenziale: in quel caso, ridurre troppo la componente di rischio può abbassare il rendimento atteso al punto da non raggiungere gli obiettivi. La soluzione non è “più rischio” in astratto, ma un rischio selezionato, coerente e sostenibile.
In finanza, cercare stabilità senza rinunciare al rendimento significa accettare che la protezione è un progetto, non una promessa: si costruisce con asset allocation ragionata, controllo dei costi, attenzione ai regimi di tasso e una strategia che si riesce davvero a mantenere quando il mercato diventa rumoroso.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, sollecitazione al pubblico risparmio o raccomandazioni di investimento; prima di operare valuta il tuo profilo di rischio e, se necessario, rivolgiti a un professionista abilitato.