
Il ciclo economico: definizione operativa e perché conta per i rendimenti
Per ciclo economico si intende l’alternanza, più o meno regolare, tra periodi di crescita e periodi di rallentamento dell’attività economica. In termini pratici, è il “ritmo” con cui si muovono produzione, consumi, occupazione e profitti aziendali. Questo ritmo influenza direttamente le aspettative su inflazione e tassi, e quindi il prezzo di quasi tutti gli strumenti finanziari.
Quando l’economia accelera, tendono a migliorare fatturati e utili; quando frena, aumenta l’attenzione alla solidità dei bilanci e alla qualità dei flussi di cassa. Il punto chiave è che i mercati non reagiscono solo ai dati “di oggi”, ma soprattutto a ciò che si prevede per i prossimi trimestri: il rendimento atteso cambia perché cambiano i rischi percepiti e il “prezzo del denaro”.
Le quattro fasi: espansione, picco, rallentamento, ripresa
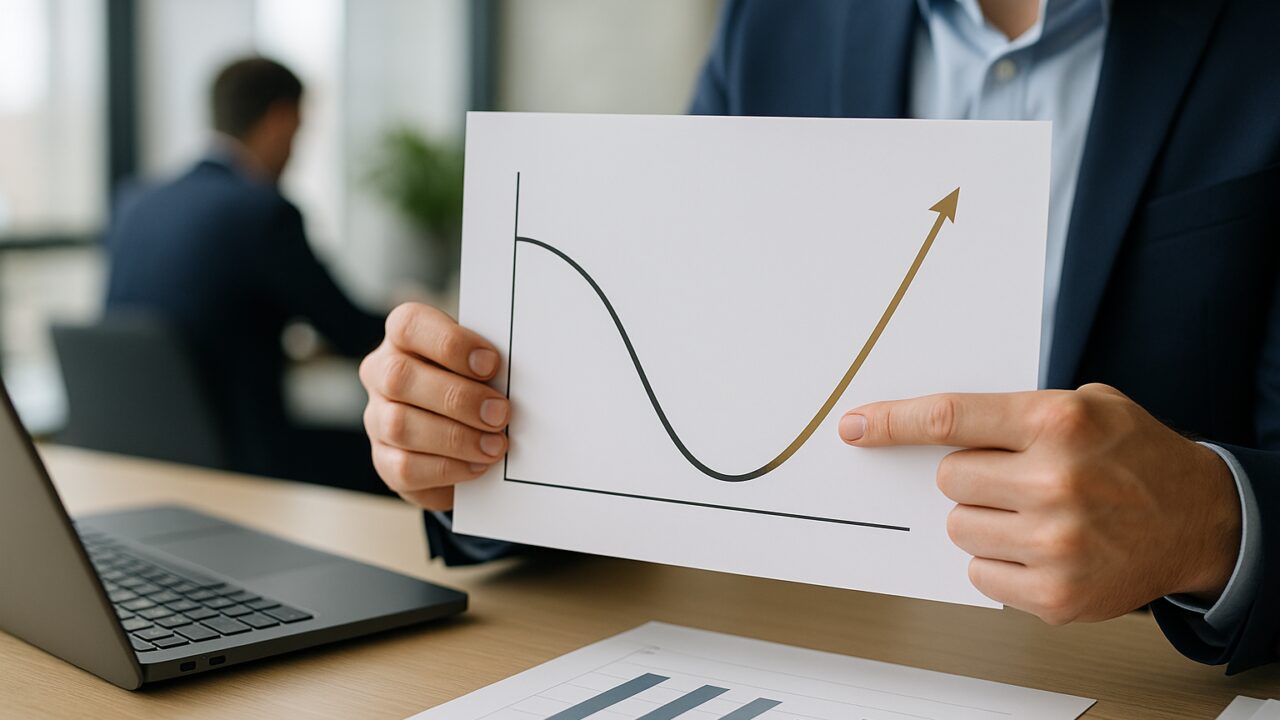
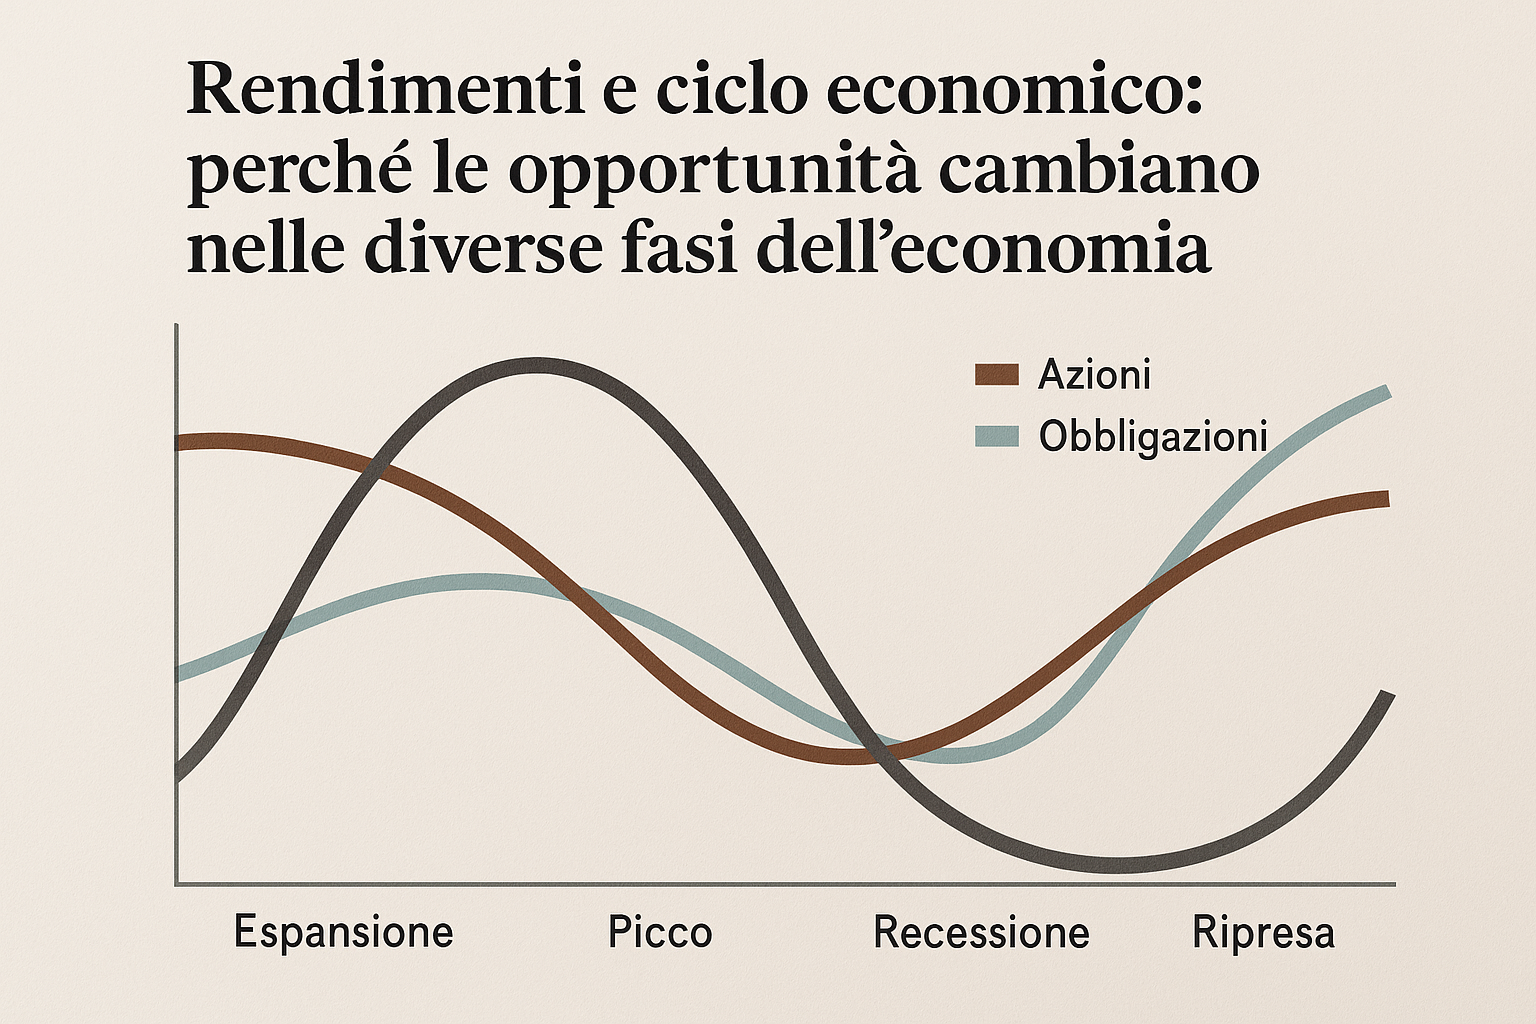
Una lettura utile (anche se semplificata) divide il ciclo in quattro fasi. In ripresa la crescita torna positiva dopo una fase debole: la fiducia risale, gli investimenti ripartono, e spesso i tassi reali restano relativamente bassi. In espansione l’economia corre: l’occupazione migliora, i margini aziendali possono ampliarsi, ma aumenta il rischio che l’inflazione si riaccenda. Al picco la crescita è ancora buona ma compaiono segnali di surriscaldamento: costi in aumento, capacità produttiva sotto pressione, banche centrali più restrittive. Nel rallentamento (o contrazione) la domanda si indebolisce, il credito diventa più selettivo e i mercati iniziano a premiare la resilienza.
Non esiste un calendario fisso: le fasi possono durare pochi trimestri o diversi anni. Inoltre, possono sovrapporsi dinamiche globali e locali (per esempio, un Paese in espansione mentre un altro rallenta). Per questo la lettura “a blocchi” serve come bussola, non come orologio.
Come cambiano i rendimenti: azioni, obbligazioni e liquidità nelle diverse fasi
Le azioni tendono a beneficiare di ripresa ed espansione perché i profitti attesi crescono e il rischio percepito diminuisce. Tuttavia, quando i tassi salgono rapidamente, la valutazione delle società più “sensibili ai tassi” può soffrire: il mercato sconta utili futuri con un tasso più alto, e il valore attuale scende. In pratica, non è solo “crescita sì/no”, ma anche “a che costo del capitale”.
Le obbligazioni reagiscono soprattutto a inflazione attesa e politica monetaria. In rallentamento, se l’inflazione scende e i tassi iniziano a essere tagliati, i prezzi delle obbligazioni possono salire (quindi i rendimenti a scadenza scendono). Al contrario, in espansione con inflazione in aumento, i rendimenti richiesti dal mercato possono salire e i prezzi scendere. La duration (sensibilità ai tassi) diventa un concetto centrale: più è alta, più il prezzo oscilla quando cambiano i tassi.
La liquidità (conti remunerati, strumenti monetari) sembra “noiosa”, ma in fasi di tassi elevati può offrire un rendimento interessante con volatilità ridotta. Non è una soluzione universale: il rischio è restare troppo a lungo fermi quando i mercati ripartono, perdendo opportunità di lungo periodo.
Indicatori pratici per capire a che punto siamo (senza inseguire i titoli)
Indovinare il ciclo al millimetro è difficile; più realistico è monitorare alcuni segnali coerenti tra loro. Un approccio pragmatico guarda a: inflazione (trend, non il singolo dato), orientamento della banca centrale e condizioni del credito, oltre a indicatori di fiducia e produzione. Anche la curva dei rendimenti e gli spread creditizi aiutano a capire se il mercato sta prezzando rischio o tranquillità.
- Tassi ufficiali e comunicazione della banca centrale: restrittiva o accomodante.
- Spread tra obbligazioni più rischiose e più sicure: quando si allargano, il mercato chiede premio per il rischio.
- Dati su occupazione e consumi: spesso rallentano dopo i primi segnali di stretta monetaria.
- Inflazione “core”: utile per capire se i prezzi stanno davvero rientrando.
Per una definizione istituzionale e metodologica su come si leggono i dati macro, è utile consultare risorse statistiche ufficiali come le banche dati dell’OCSE.
Strategie di portafoglio coerenti con il ciclo: esempi e errori frequenti
Una strategia coerente non significa cambiare tutto a ogni notizia, ma calibrare gradualmente il rischio. In ripresa ed espansione, molti investitori aumentano l’esposizione a strumenti più sensibili alla crescita, mantenendo però un cuscinetto in strumenti difensivi. In rallentamento, spesso si dà più peso alla qualità: aziende con bilanci solidi e obbligazioni con emittenti robusti. Il punto non è “prevedere”, ma gestire la probabilità di scenari diversi.
Esempio concreto: se i tassi sono già alti e l’inflazione mostra segnali credibili di raffreddamento, un portafoglio troppo concentrato su strumenti a breve può diventare vulnerabile al calo dei rendimenti monetari (quando iniziano i tagli). Al contrario, se l’inflazione torna a sorprendere al rialzo, una duration troppo elevata può generare volatilità significativa. Qui entra in gioco la diversificazione tra scadenze e la scelta consapevole del rischio tasso.
Tra gli errori più comuni: confondere volatilità con rischio permanente, inseguire performance recenti, e sottovalutare l’impatto dei costi e della fiscalità sul rendimento netto. Un altro errore è ignorare il rischio di reinvestimento: quando i rendimenti scendono, reinvestire cedole o capitali a condizioni peggiori può ridurre il risultato complessivo.
Leggere i rendimenti attraverso il ciclo economico aiuta a dare un senso ai movimenti dei mercati: non come una sequenza di “giorni buoni” o “giorni cattivi”, ma come prezzi che si adattano a crescita, inflazione e tassi. La disciplina sta nel costruire un assetto di portafoglio che regga anche quando lo scenario cambia, accettando che nessuna fase offre opportunità “gratis”, ma ciascuna presenta un diverso equilibrio tra rischio e potenziale.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, raccomandazione d’investimento o sollecitazione al pubblico risparmio; prima di investire valuta obiettivi, orizzonte temporale e rischi, eventualmente con un professionista abilitato.