
La matematica che molti sottovalutano: perdita percentuale e recupero non sono simmetrici
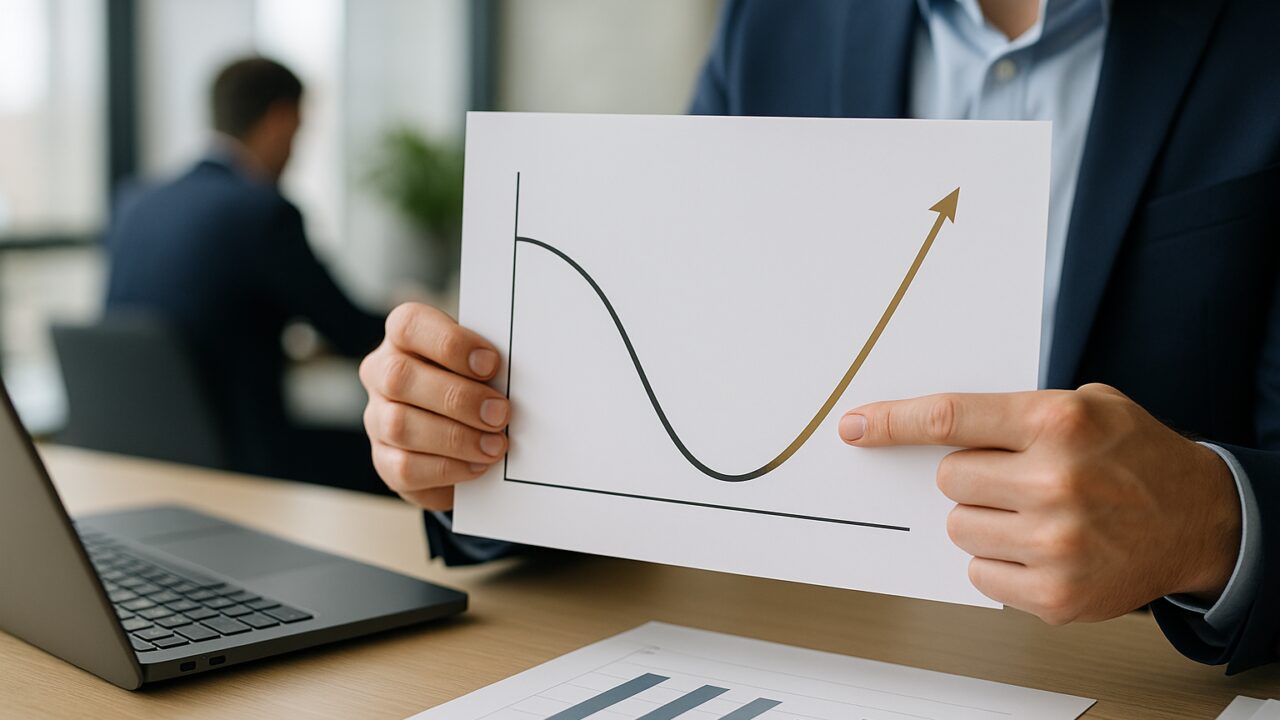
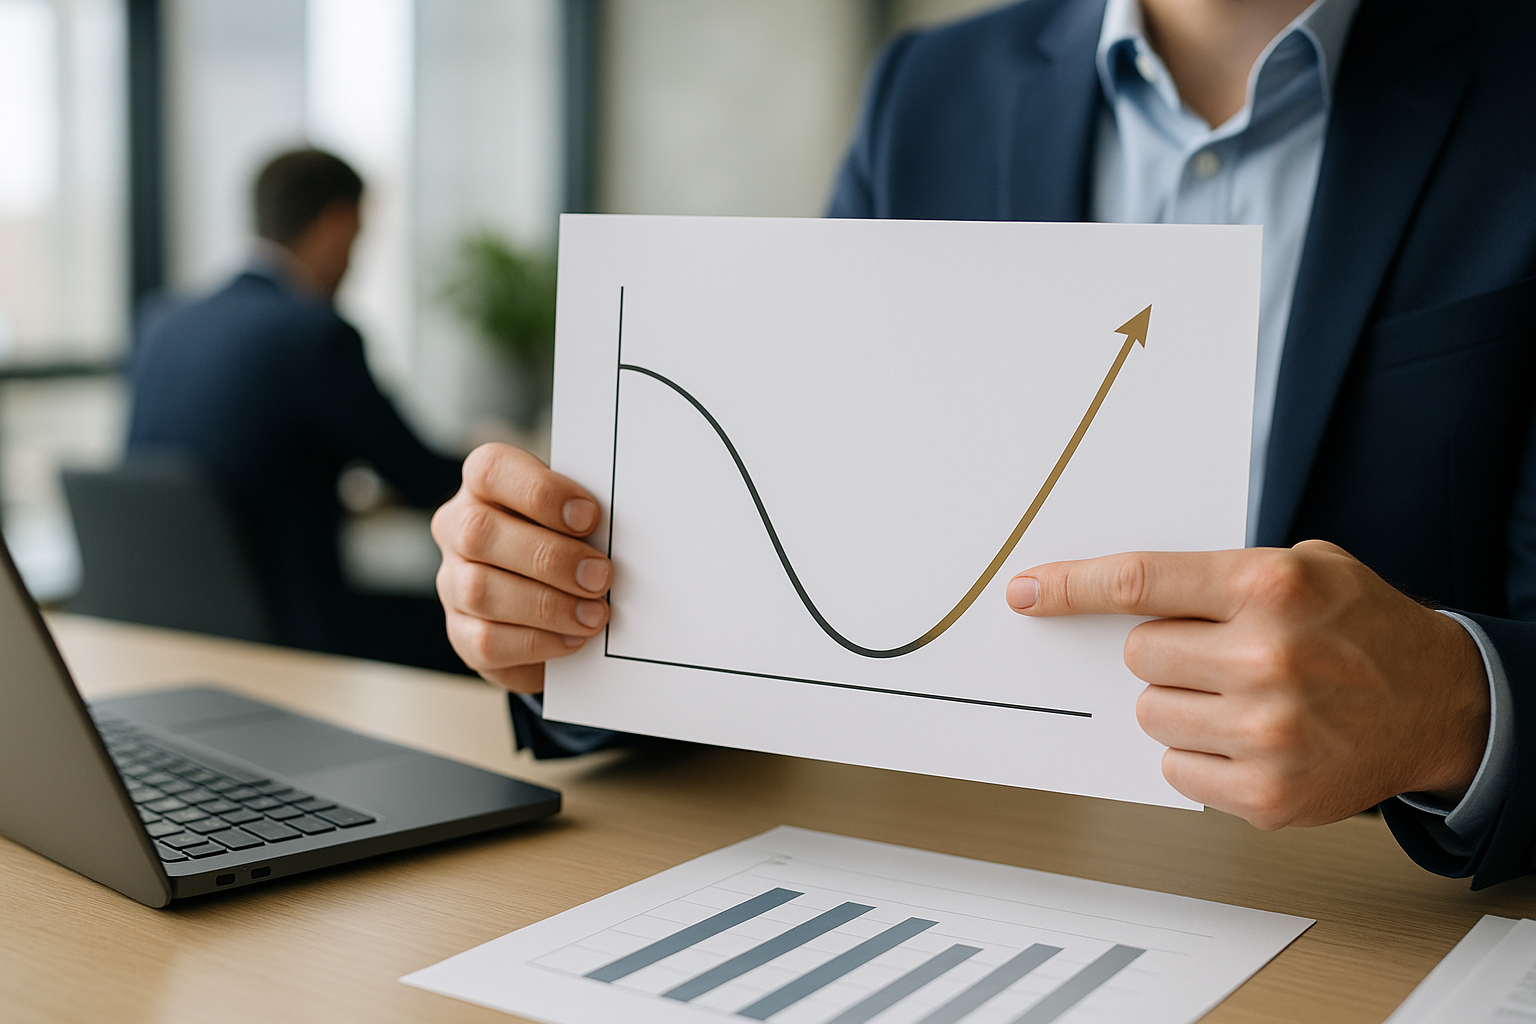
Quando un portafoglio scende, l’istinto porta a pensare che “basti” risalire della stessa percentuale per tornare al punto di partenza. In realtà la relazione è asimmetrica: una perdita riduce la base su cui si calcolano i rendimenti successivi, quindi il recupero richiede un guadagno più alto rispetto alla perdita iniziale. Questa è la logica dell’effetto base: dopo un ribasso, anche un buon rialzo lavora su un capitale più piccolo.
La definizione operativa è semplice: se il capitale iniziale è 100 e scende a 80 (perdita del 20%), per tornare a 100 serve un guadagno del 25% (perché 80 × 1,25 = 100). Il punto chiave è che la percentuale di recupero si calcola sul capitale ridotto, non su quello di partenza. La formula che descrive il recupero necessario è: rendimento di recupero = 1/(1 − perdita) − 1. Più la perdita è profonda, più il recupero diventa “ripido”.
Tabella mentale: quanto serve davvero per tornare in pari
Per rendere l’idea, basta fissare alcune soglie tipiche. Dopo una perdita del 10%, il recupero richiesto è circa +11,1%. Dopo una perdita del 30%, serve circa +42,9%. Con un -50% occorre un +100%: raddoppiare. Non è un dettaglio da manuale, è una differenza che cambia le decisioni di rischio e la gestione delle aspettative.
- -10% → recupero circa +11%
- -20% → recupero circa +25%
- -30% → recupero circa +43%
- -40% → recupero circa +67%
- -50% → recupero +100%
Questi numeri spiegano perché, nei periodi turbolenti, la priorità spesso non è “fare il colpo” ma ridurre la probabilità di cadute troppo ampie. La gestione del rischio non è un freno ai rendimenti: è ciò che evita di finire in una buca matematica da cui uscire richiede tempo, disciplina o entrambe.
Drawdown: la misura pratica che racconta la sofferenza del portafoglio
In finanza si usa il termine drawdown per indicare la perdita dal massimo precedente al minimo successivo. È una metrica utile perché non fotografa solo un singolo giorno negativo, ma il “buco” complessivo che l’investitore deve recuperare. Un portafoglio può anche chiudere l’anno in positivo, ma con drawdown elevati: in quel caso l’esperienza reale è stata più dura e il rischio di decisioni impulsive aumenta.
Il drawdown è rilevante anche perché si collega alla variabilità dei rendimenti. Due strategie possono avere lo stesso rendimento medio, ma una con oscillazioni più ampie tende a produrre perdite temporanee più profonde. E, come visto, perdite profonde implicano recuperi sproporzionati. È qui che la volatilità smette di essere un concetto astratto e diventa una variabile che incide sulla probabilità di raggiungere un obiettivo.
Perché l’ordine dei rendimenti conta: il rischio di sequenza
Un errore comune è concentrarsi solo sul rendimento medio annuo. In realtà l’ordine con cui arrivano i rendimenti può cambiare molto il risultato, soprattutto se ci sono versamenti o prelievi. Questo fenomeno è chiamato rischio di sequenza: due percorsi con la stessa media possono portare a capitali finali diversi se le perdite arrivano all’inizio o alla fine.
Esempio concreto: due anni, stesso rendimento medio. Percorso A: -20% il primo anno e +25% il secondo. Percorso B: +25% e poi -20%. A fine periodo, partendo da 100, in entrambi i casi si torna a 100. Ma se nel mezzo l’investitore ha bisogno di liquidità o si spaventa e riduce l’esposizione dopo il primo anno, il percorso A diventa più dannoso. Nei piani di accumulo, invece, un calo iniziale può persino aiutare perché consente di comprare a prezzi più bassi: la stessa matematica, effetti diversi a seconda dei flussi.
Come limitare il danno senza inseguire miracoli: leve pratiche e realistiche
Quando un portafoglio è in perdita, la tentazione è aumentare il rischio per “recuperare in fretta”. Spesso è un modo elegante per trasformare una perdita gestibile in un problema serio. Più sensato è ragionare su strumenti e comportamenti che riducono la probabilità di drawdown eccessivi, mantenendo una rotta coerente con l’orizzonte temporale.
- Diversificazione: combinare asset con comportamenti diversi può attenuare le cadute, anche se non le elimina.
- Ribilanciamento: riportare le percentuali del portafoglio ai pesi target obbliga a vendere ciò che è salito e comprare ciò che è sceso, con disciplina.
- Liquidità di sicurezza: una riserva separata riduce la probabilità di vendere in perdita per esigenze impreviste.
- Orizzonte e obiettivi: un obiettivo a breve non dovrebbe dipendere da asset con oscillazioni ampie.
- Regole scritte: definire in anticipo quando intervenire limita le decisioni emotive nei momenti peggiori.
Per chi vuole un riferimento metodologico su rischio e rendimenti in chiave educativa, è utile consultare le risorse della sezione investitori dell’autorità di vigilanza, che chiariscono concetti come rischio, diversificazione e adeguatezza delle scelte.
Un dettaglio “di colore” che pesa: il recupero richiede anche tempo
C’è un aspetto meno discusso ma decisivo: non conta solo “quanto” serve recuperare, ma “quanto tempo” può volerci. Un -30% richiede +43% per tornare pari; se il portafoglio rende mediamente il 6% annuo, quel recupero non è immediato. E nel frattempo possono arrivare altre fasi negative. Per questo la vera abilità non è prevedere il prossimo movimento, ma costruire un percorso sostenibile: tollerabile psicologicamente e coerente finanziariamente.
In pratica, l’effetto delle perdite ricorda una regola semplice: proteggere il capitale nelle fasi difficili spesso vale più che spremere l’ultimo punto percentuale nelle fasi euforiche. Il mercato può anche sorprendere con rimbalzi rapidi, ma basare il piano su eventi eccezionali è diverso dal basarlo su probabilità e processo.
Le informazioni riportate hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, sollecitazione al pubblico risparmio o raccomandazione di investimento; prima di prendere decisioni valuta la tua situazione e, se necessario, rivolgiti a un professionista abilitato.