
La logica controintuitiva: proteggere l’asset allocation, non “indovinare” il mercato
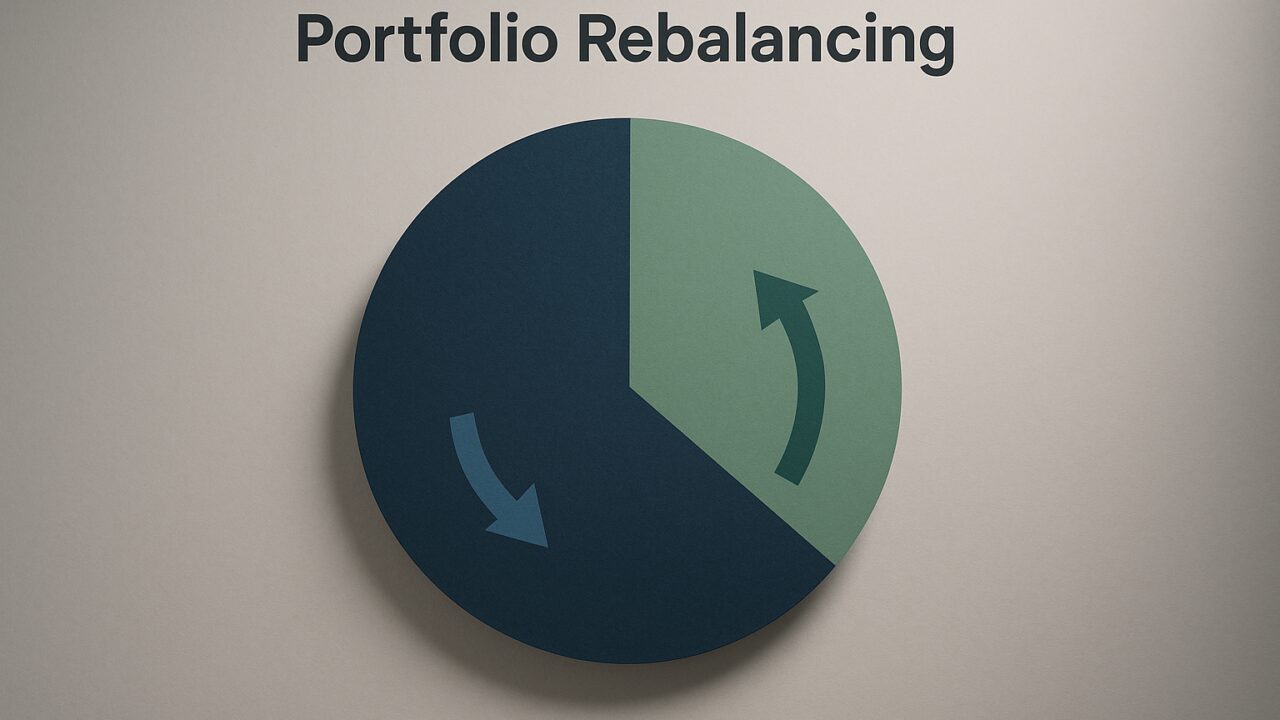
Il ribilanciamento del portafoglio è l’insieme di operazioni con cui si riportano le percentuali delle diverse componenti (azioni, obbligazioni, liquidità e altri strumenti) verso una ripartizione prefissata, detta asset allocation. In pratica, quando un’area del portafoglio cresce più delle altre, il suo peso aumenta e il rischio complessivo può cambiare senza che l’investitore se ne accorga. Vendere una parte di ciò che è salito non è un gesto “contro il rendimento”: è un modo per mantenere stabile il profilo di rischio scelto.
C’è anche un aspetto psicologico, spesso sottovalutato. Dopo una fase positiva, si tende a sentirsi più sicuri e a lasciare correre l’esposizione; dopo un calo, si tende a ridurre proprio l’area che ha già perso. Il ribilanciamento, se applicato con disciplina, introduce una regola semplice che riduce l’impatto delle decisioni emotive e rende l’operatività più coerente nel tempo.
Che cosa significa “vendere ciò che sale”: un esempio numerico essenziale
Immagina un portafoglio iniziale da 100.000 € con obiettivo 60% azioni e 40% obbligazioni. Se le azioni salgono e la parte azionaria passa a 70.000 € mentre le obbligazioni restano 40.000 €, il portafoglio vale 110.000 € ma la ripartizione diventa circa 64%/36%. Il portafoglio è ora più esposto alle oscillazioni azionarie rispetto a quanto previsto.
Ribilanciare significa riportare i pesi al 60/40: il 60% di 110.000 € è 66.000 €. Quindi, si vendono circa 4.000 € di azioni e si acquistano 4.000 € di obbligazioni (o si incrementa la componente “difensiva” equivalente). Non è una scommessa sul fatto che le azioni “scenderanno”: è un riallineamento del rischio.
Perché può migliorare la gestione del rischio (e talvolta il rendimento)
Il vantaggio principale è la gestione del rischio. Un portafoglio lasciato “a drift” tende a inseguire ciò che è andato meglio, aumentando la concentrazione proprio dopo che i prezzi sono già saliti. In mercati molto direzionali questo può sembrare virtuoso, ma quando arriva una fase di volatilità l’impatto può essere più duro del previsto.
Inoltre, ribilanciare impone una forma di “compra basso, vendi alto” meccanica: si riduce ciò che è cresciuto molto e si rinforza ciò che è rimasto indietro, purché rientri nella strategia. Non è una garanzia di extra-rendimento, ma può aiutare a mantenere il portafoglio vicino al suo obiettivo, evitando che la ricerca di performance trasformi un piano prudente in uno aggressivo senza dichiararlo.
Un punto chiave è distinguere tra volatilità (oscillazione dei prezzi nel breve) e rischio di non raggiungere i propri obiettivi. Un portafoglio coerente con orizzonte e tolleranza alle perdite ha più probabilità di essere mantenuto nel tempo; e la continuità, in finanza, spesso vale più della brillantezza episodica.
Quando ribilanciare: regole temporali e soglie di deviazione
Esistono due approcci diffusi:
– Ribilanciamento a calendario: ad esempio trimestrale o annuale. È semplice e prevedibile, ma può intervenire “troppo” o “troppo poco” rispetto ai movimenti di mercato.
– Ribilanciamento a soglia: si interviene quando una componente si discosta oltre una certa banda (per esempio ±5% rispetto al peso target). È più reattivo, ma richiede monitoraggio e può generare più operazioni.
La scelta dipende da costi, fiscalità e complessità del portafoglio. In generale, più gli strumenti sono volatili e più il portafoglio è diversificato, più ha senso una regola chiara e ripetibile. Per avere un riferimento concettuale sul tema della diversificazione e del rischio, è utile consultare le risorse educative di un ente pubblico autorevole come la sezione di educazione finanziaria.
Costi, tasse e “attrito”: la parte meno glamour che fa la differenza
Ribilanciare non è gratis. Ogni operazione può generare costi di transazione (commissioni, spread) e, in alcuni casi, imposte su eventuali plusvalenze. Questo “attrito” può erodere i benefici, soprattutto se si ribilancia troppo spesso o su importi piccoli.
Per ridurre l’impatto, spesso si preferisce:
– usare i nuovi versamenti per comprare l’area sotto-peso, invece di vendere quella sovra-peso;
– ribilanciare solo quando lo scostamento è significativo;
– valutare strumenti con costi complessivi coerenti con l’orizzonte.
Qui entra in gioco anche la liquidità: tenere una piccola quota disponibile può facilitare aggiustamenti senza dover vendere in momenti scomodi. Non è “denaro fermo” per definizione: è una riserva operativa che può evitare mosse frettolose.
Errori comuni: confondere ribilanciamento con market timing
L’errore tipico è trasformare il ribilanciamento in una serie di opinioni sul mercato. Se ogni intervento diventa una previsione (“adesso le azioni sono care, quindi esco”), si scivola nel market timing, con il rischio di entrare e uscire in ritardo.
Altri inciampi frequenti:
– ribilanciare ignorando l’orizzonte (un portafoglio per obiettivi a 15 anni non si gestisce come uno a 18 mesi);
– inseguire la “moda” del momento e cambiare target continuamente;
– sottovalutare la correlazione: due strumenti diversi possono muoversi in modo simile e non ridurre davvero il rischio.
Un ribilanciamento ben progettato è noioso, ripetibile e coerente. Proprio per questo funziona: riduce l’improvvisazione e mantiene il portafoglio allineato a ciò che l’investitore ha deciso quando era lucido, non quando è euforico o spaventato.
Le informazioni riportate hanno finalità informative e non costituiscono consulenza finanziaria personalizzata né sollecitazione all’investimento; prima di operare valuta obiettivi, rischi e, se necessario, confrontati con un professionista abilitato.